Аналитика


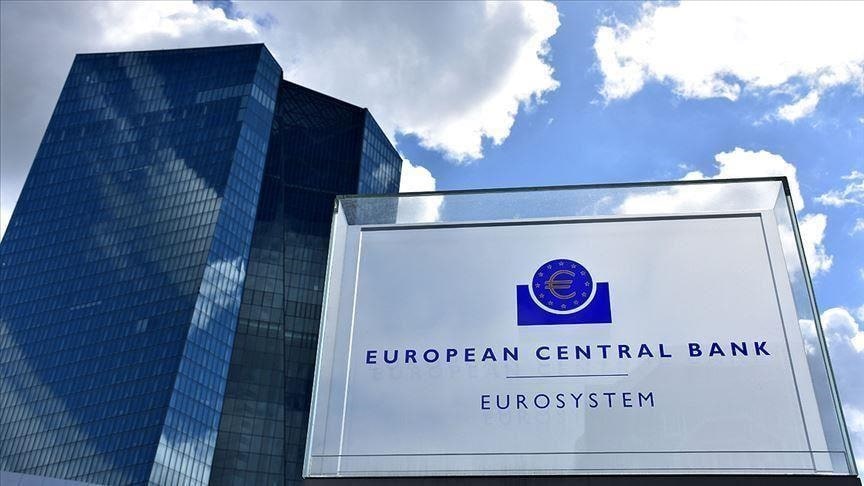
Милијарди се вложуваат во вештачка интелигенција, технолошките гиганти сè повеќе се задолжуваат, а европските држави се соочуваат со растечки трошоци за финансирање. На прв поглед, станува збор за различни економски движења. Но, нивната поврзаност станува сè поголема закана за финансиската стабилност. Европската централна банка (ЕЦБ) предупредува на три ризици што можат меѓусебно да се засилат – преценетите технолошки акции, поскапото задолжување на државите и можните загуби кај инвестициските фондови.
Предупредувањето го изнесе потпретседателот на ЕЦБ, Борис Вујчиќ, на конференција во Ирска на 2 ноември, во период кога финансиските пазари сè повнимателно ги преиспитуваат очекуваните приходи од огромните инвестиции во вештачка интелигенција.
Технолошките компании во изминатиот период беа меѓу главните двигатели на берзанскиот раст. Но, високите вреднувања на нивните акции претпоставуваат дека вложувањата во новата технологија ќе донесат значителни идни профити. Доколку резултатите не ги оправдаат очекувањата, можно е нагло намалување на цените на акциите.
Таквите стравувања веќе се одразуваат врз пазарите. Според „Ројтерс“, американскиот технолошки индекс Nasdaq се спуштил за речиси осум проценти од своето историско највисоко ниво.
Но, ризикот не завршува на берзите. Големите американски технолошки компании сè повеќе се свртуваат кон европскиот пазар на обврзници за да ги финансираат инвестициите во центри за податоци и инфраструктура за вештачка интелигенција.
Само на 2 ноември, „Алфабет“, матичната компанија на „Гугл“, започна нова продажба на обврзници во вредност од шест милијарди евра. Според проценките на „Фиделити интернешнл“, во подготовка се дополнителни издавања на технолошки долг во вредност од 40 до 60 милијарди евра.
Тоа создава нова конкуренција на пазарот на капитал. Кога големите компании нудат обврзници со привлечни приноси, другите позајмувачи, вклучително и државите, можат да бидат принудени да понудат повисоки камати за да привлечат инвеститори.
Токму поскапувањето на државниот долг е вториот ризик на кој предупредува ЕЦБ. Тој е особено чувствителен за високо задолжените европски земји, бидејќи повисоките приноси на обврзниците значат поголеми трошоци за ново задолжување и рефинансирање на постојните обврски.
Вујчиќ нагласува дека, кога причините за проблемите се во јавните финансии, одговорот првенствено треба да дојде од владите преку фискалната политика, а не да се очекува централната банка да ги решава тие проблеми.
Третиот ризик се инвестициските фондови и другите небанкарски финансиски институции, кои располагаат со големи вложувања во акции и обврзници. Пад на технолошките акции, во комбинација со намалување на пазарната вредност на обврзниците, може истовремено да предизвика загуби во нивните портфолија.
Доколку во такви услови инвеститорите започнат масовно да повлекуваат средства, фондовите би можеле да бидат принудени да продаваат дел од своите вложувања, дополнително засилувајќи ги пазарните потреси. Ова е ризично сценарио, а не процена дека такви продажби веќе се случуваат во голем обем.
Предупредувањата не значат дека Европа се наоѓа пред непосредна финансиска криза. ЕЦБ и понатаму оценува дека банките во еврозоната располагаат со солидни капитални и ликвидносни резерви. Сепак, поврзаноста на финансиските пазари значи дека потресите во еден сектор можат да се пренесат и врз останатите.
За економиите во регионот, вклучително и Македонија, ваквите движења се значајни поради можните промени во меѓународните трошоци за задолжување и условите за финансирање на компаниите.
Деталната процена на ризиците ЕЦБ ќе ја објави на 18 ноември, кога е закажан новиот полугодишен Извештај за финансиската стабилност.
Главното прашање повеќе не е само колку ќе заработат технолошките компании од вештачката интелигенција, туку и колку поширокиот финансиски систем е изложен на ризик доколку очекуваните добивки не се остварат.