Аналитика
За едно семејство, купувањето втор стан не мора да значи луксуз туку, едноставно, потреба: се зголемил бројот на членовите или децата пораснале и станот во кој живеат не ги задоволува нивните потреби. Но, од 1 декември годинава за едно семејство купувањето нов поголем стан станува прилично комплицирано решение, сценарио што веќе го анализираше Пари уште пред два месеци.
Новите правила за купување втор стан на кредит за овие семејства се веќе извесни и споредено со досегашните услови значат да се располага со повисока плата, односно вкупен приход, да се обезбеди поголемо учество и да се прифати пократок рок на отплата, односно повисока месечна рата.
Според анализата на Пари, овие новитети ги носат последните мерки на Народната банка на Македонија, кои предвидуваат построги услови за задолжување ‒ намалување на максималниот рок за отплата на станбен кредит за втор и секој нареден стан од 30 на 25 години и намалување на дозволениот сооднос меѓу вкупните месечни отплати на долговите и месечниот приход на кредитокорисникот. Разликата не се состои само во пет години пократок рок на отплата. Тоа може да биде одлучувачко дали банката ќе го одобри бараниот кредит, за што клучни ќе бидат вкупниот приход на семејството, но и вкупните други финансиски обврски, како на пример задолженост на кредитни картички, по основ на дозволен минус или, пак, врз основа на потрошувачки кредити. Сето тоа влијае врз кредитната способност на лицето што бара кредит.
Да претпоставиме дека едно семејство сака да купи поголем стан и му е потребен станбен кредит од 130.000 евра. Првиот стан ќе го задржи и планира да го издава, со што би обезбедувало дополнителен приход за отплата на кредитот. Што покажува пресметката за конкретниот ефект на новите мерки?
ПРИМЕР ЗА КРЕДИТ ОД 130.000 ЕВРА
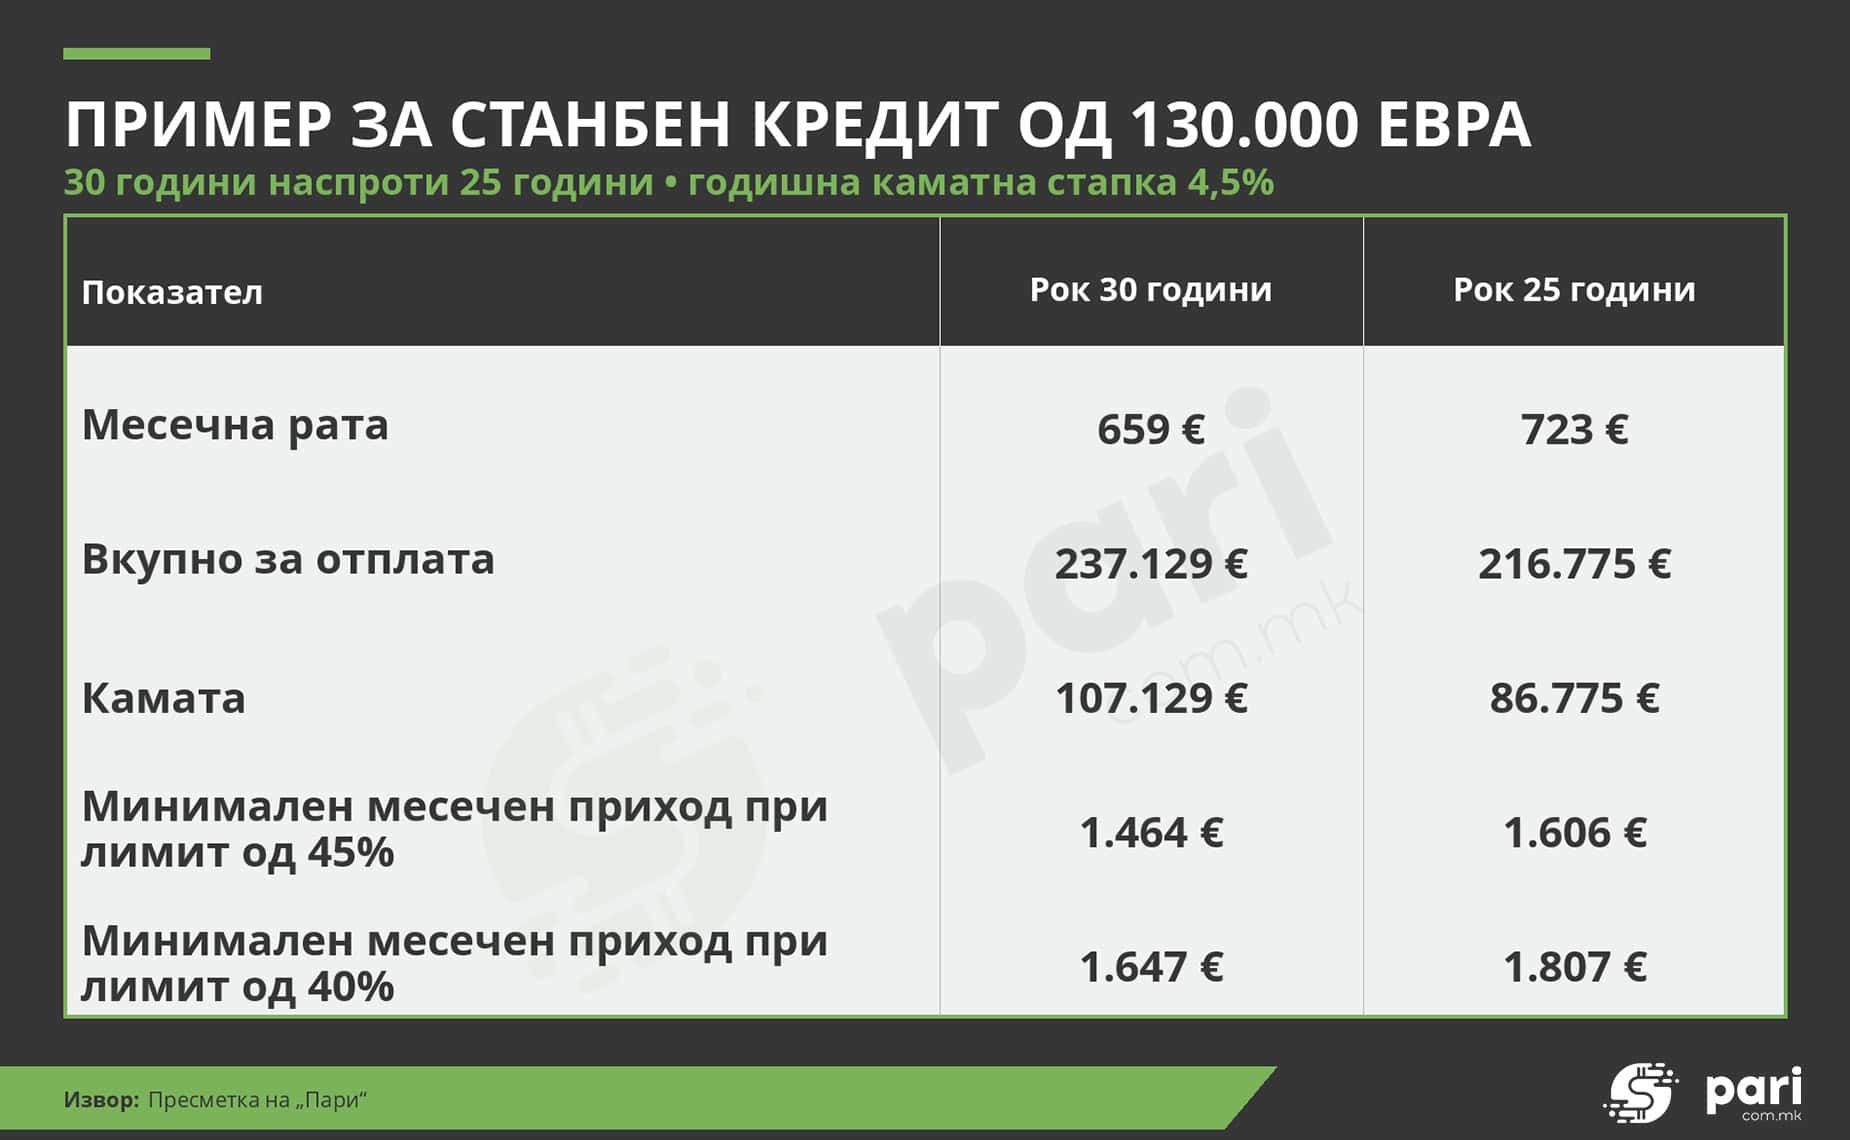
Ова е илустративно сценарио, а не понуда од конкретна банка. Реалната рата ќе зависи од договорената каматна стапка, нејзината фиксност или променливост, провизиите и другите трошоци. Приходите се пресметани математички како месечна рата поделена со соодветниот DSTI-лимит. Износите се заокружени и земени се математички прагови според регулаторното ограничување.
Пократкиот рок значи поголем месечен товар, но и помал вкупен трошок за камата. Но, покрај рокот, клучната промена е ограничувањето на односот меѓу месечната рата и вкупниот приход на кредитокорисникот. Со новите мерки, максималниот дозволен сооднос за кредити што не се за прво сопствено живеалиште се намалува од 50 на 45 насто за денарски кредити, односно од 45 на 40 насто за кредити со валутна компонента. Ова се регулаторни максимуми, а банката може да применува и построги интерни критериуми.
Ако лицето што бара кредит веќе отплаќа кредит за автомобил, потрошувачки кредит, или има други обврски што влегуваат во пресметката, потребниот приход ќе биде повисок. На пример, ако семејството веќе има 200 евра месечни кредитни обврски, тогаш вкупниот месечен товар при новата рата од 723 евра би бил 923 евра. За тој товар да не надмине 45 насто од приходот, потребни би биле најмалку околу 2.051 евро месечен приход, а при лимит од 40 насто, околу 2.308 евра.
Ако семејството планира да го издава првиот стан, приходот од киријата може да помогне во вкупните пресметки, но приходот од киријата што семејството очекува да го добива не мора автоматски да биде признаен во целост како приход при банкарската процена на кредитоспособноста. Банката може да бара доказ за договор за закуп, редовност на уплатите и одржливост на приходот. Од економски аспект, првиот стан е имот што може да генерира приход. Но, од аспект на кредитна процена, очекуваниот приход и редовната плата не се исто.
Ова не е прва мерка со која НБРМ го отежнува купувањето втор или следен стан. На крајот од минатата година, Народната банка веќе направи значаен потег на затегање на кредитната политика, кога минималното учество за купување втор стан го зголеми од 15 на 25 насто од вредноста на недвижноста. Ова значи дека станот што семејството сака да го купи чини 173.333 евра, а кредитот изнесува 130.000 евра. Разликата од околу 43.333 евра би требало да ја покрие со сопствени средства.
Новите мерки на НБРМ не доаѓаат во вакуум. Тие се случуваат во континуитет, а порталот Пари ги поврзува и со политиките на другите централни банки, како на пример Хрватската народна банка, која уште на крајот од летото го ограничи просторот на хрватските банки за одобрување кредити што ги надминуваат регулаторните лимити. Причината беше брзиот раст на кредитирањето, што веројатно е клучната причина и за рестриктивните мерки на НБРМ со оглед на фактот дека растот на станбените кредити во земјава месечно останува двоцифрен. Но, важно е да се истакне дека хрватската мерка се однесуваше на просторот за исклучоци од веќе утврдени кредитни лимити, додека новите мерки на НБРМ директно ги намалуваат максималните рокови и дозволениот сооднос на отплатите и приходите за одредени категории кредити.
Останува дилемата дали новите ограничувања ќе ја нарушат рамнотежата меѓу заштитата од прекумерно задолжување и можноста граѓаните да ги решаваат реалните станбени потреби.
Редакција Пари
Лектор: Христина Ангелеска-Мијоска