Аналитика
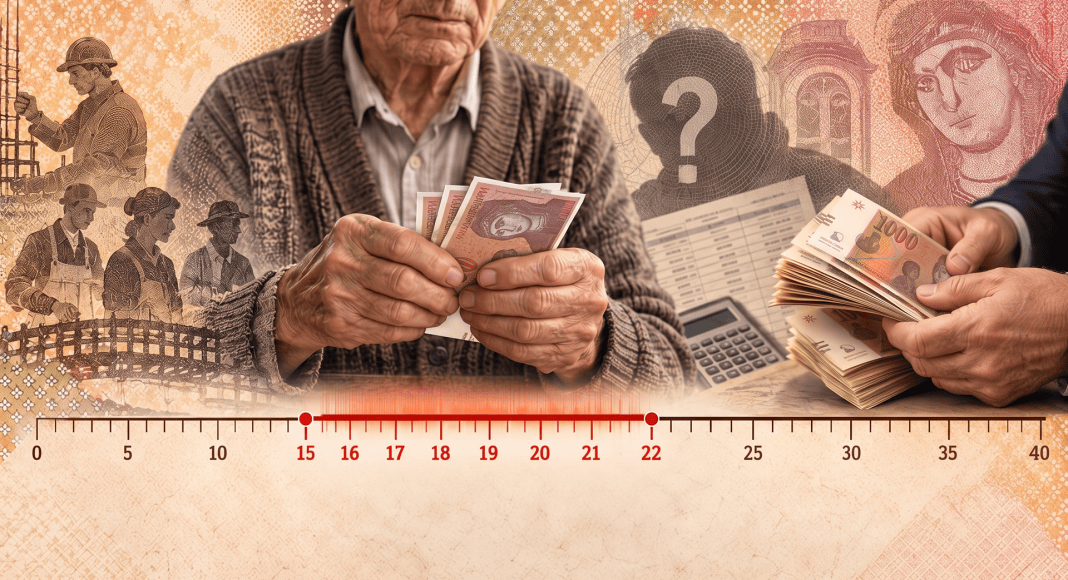
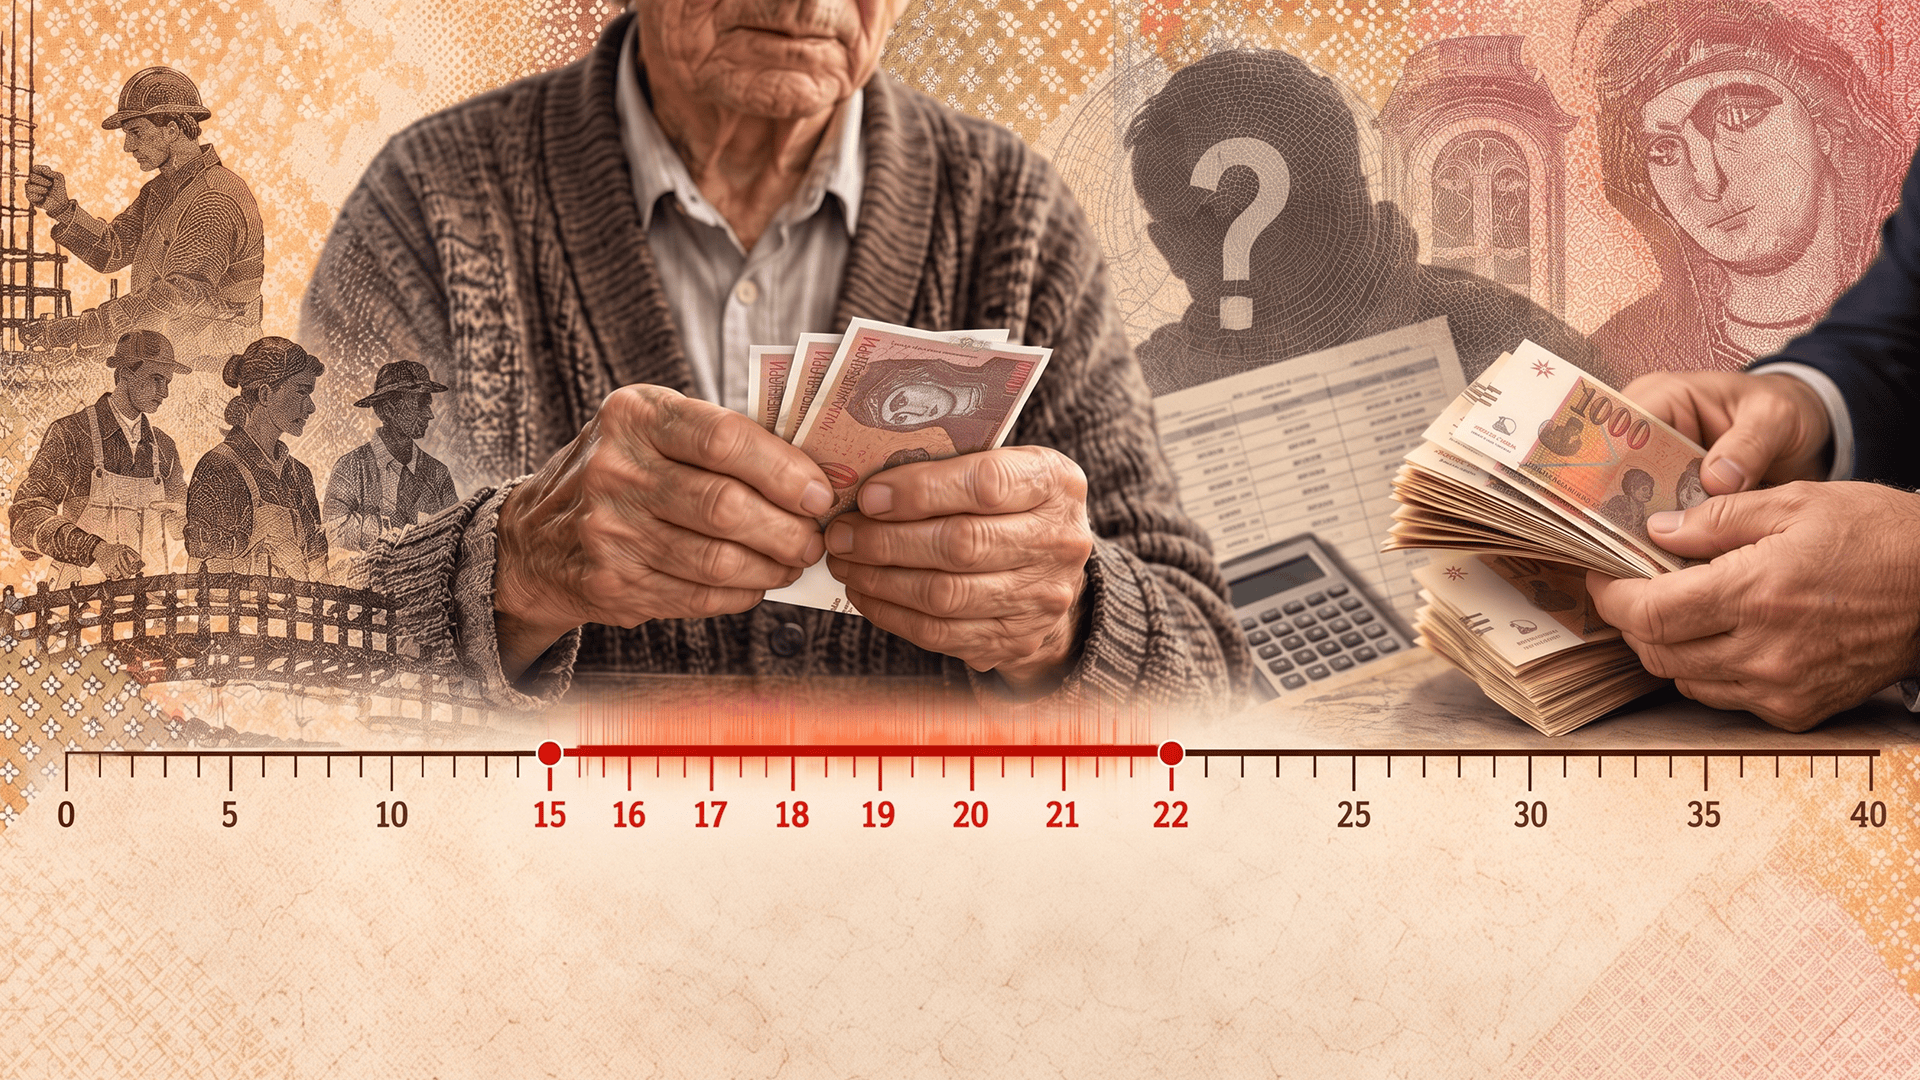 Должината на работниот стаж, висината на платата и уплатените придонеси, но и заменската стапка што се користи при пресметката, се клучните чинители од кои зависи конечниот износ на заслужената пензија. Важноста на таа формула е видлива и кај првите 147 пензионери кои почнаа да примаат комбинирана пензија од државниот и од вториот пензиски столб. Ниски износи следувале за лицата со остварен, во просек, 22-годишен работен стаж.
Просекот е далеку под европскиот – од 35 до 40 години, вели Весна Стојановска, претседател и член на Управниот одбор на КБ Прво пензиско друштво и заменик-претседател на Асоцијацијата на друштва за управување со пензиските фондови. Во моментов има околу 150 лица кои веќе примаат комбинирана пензија, но не сите се на минимален износ, истакна таа при неодамнешното гостување во „24 Анализа“, додавајќи дека анализите на пензиските друштва го покажале токму нискиот стаж како еден од клучните проблеми.
„Со пензиски стаж од 22 години не можеме да очекуваме високи пензии. Пензискиот систем е креиран да обезбеди солидарност и лична одговорност. Треба да размислуваме како овие 22 години меѓу првото вработување и пензионирањето да ги зголемиме“, нагласува Стојановска.
Како контра-пример ги наведе осуммината пензионери со пензии над 90.000 денари, кои се дел од едностолбниот систем:
„Ако ги анализираме, ќе видиме дијаметрална спротивност – поголем пензиски стаж и поголеми пензиски придонеси“.
НЕВИДЛИВ, НО НОСЕЧКИ ФАКТОР ВО ПРЕСМЕТКАТА НА ПЕНЗИЈАТА
Стажот не е единствената причина поради која не треба да се очекуваат високи пензии. Благица Петрески од Фајнанс тинк укажува на параметар за кој многу малку се зборува во јавноста – заменската стапка, односно коефициентот што има директна улога во пресметката на пензијата.
Пред воспоставувањето на вториот пензиски столб, максималната пензија можела да достигне до 80 отсто од просечната плата на осигуреникот, доколку тој имал максимален стаж. Со реформите бил воведен коефициент според годините стаж. Според Петрески, пред 2013 година заменските стапки се движеле од 1,8 до 2,6 проценти по година, а низ последователните промени постепено се намалувале. Денес коефициентот изнесува 1,47 проценти.
„Ова е параметар кој е најмалку видлив за јавноста, а е носечки во пресметката колкава ќе биде пензијата. Не треба да нè изненадува фактот дека во иднина адекватноста на пензиите ќе биде сè помала. Единственото решение до повисока пензија се повисоки придонеси и подолг стаж“, потенцира Петрески.
Со други зборови, дури и при иста плата, помал број години стаж значи помалку уплатени придонеси и пониска основа за пензија, а пониската заменска стапка дополнително влијае врз конечната пресметка.
ПАД ОД 3 НА 1,6 ВРАБОТЕНИ НА ЕДЕН ПЕНЗИОНЕР
Проблемот има и поширока демографска димензија. Според Стојановска, некогаш имало и по тројца вработени на еден пензионер, додека денес односот е 1,6 вработени на еден пензионер. Петрески, пак, предупредува – ако продолжат сегашните демографски движења, во следните две до три децении тој сооднос може да се спушти до еден вработен на еден пензионер, па дури и под тоа ниво. Од аспект на актуелните состојби тоа сценарио не е неостварливо, а воедно тоа ќе значи и згоголемен притисок врз ПИОМ и врз Буџетот, од каде што се покрива дел од недостигот на средства за исплата на пензиите.
Оттука, според Петрески, идната реформа не може да се сведе на една мерка:
„Реформата не може да биде безболна. Секоја следна година ќе биде потешка за спроведување од претходната. Не може само еден индикатор да даде доволни резултати – товарот мора да биде споделен“, вели таа.
Како можни правци ги издвојува постепеното зголемување на придонесите, промена на начинот на усогласување на пензиите, поголема активност на жените и младите на пазарот на труд и намалување на сивата економија.
Посебно внимание, истакна Петрески, треба да се посвети на усогласувањето на пензиите. Наместо ад хок и линеарни зголемувања, параметрите треба да бидат вградени во закон и да функционираат како автоматски механизам поврзан со економските и демографските можности на системот.
МУЛТИФОНДОВИ: АКЦИИ И РИЗИК ЗА МЛАДИТЕ, ОБВРЗНИЦИ И ЗАШТИТА ЗА ВОЗРАСНИТЕ
Големи промени се навестуваат и кај начинот на кој се инвестираат средствата во задолжителните приватни пензиски фондови. Стојановска вели дека инвестициските ограничувања во голем дел потекнуваат од почетокот на реформата и дека е потребна пофлексибилна рамка. Едно од решенијата за кое се разговара подолго време се мултифондовите конструирани според животниот циклус.
Концептот е едноставен: колку членот е помлад и има повеќе години до пензија, толку може да преземе поголем инвестициски ризик, со повисока изложеност на акции и други инструменти со варијабилен принос. Како што се приближува пензионирањето, портфолиото постепено би станувало поконзервативно.
„Младите имаат долг временски хоризонт и логично е нивните средства да бидат инвестирани во портфолија со повисоки приноси и поголема изложеност на акции. Потоа следува балансирано портфолио, а пред пензионирање средствата треба да бидат заштитени од пазарните флуктуации и да бидат инвестирани единствено во обврзници“, објаснува Стојановска.
Според анализата на пензиските друштва што ја презентираше Стојановска, доколку само дополнителни 10 проценти од портфолиото биле изложени на акции, приносот на фондовите би можел да биде повисок за околу еден процентен поен.
Во моментов номиналниот принос на пензиските фондови од нивното основање, сведен на годишно ниво, изнесува околу 5,5 проценти, а во трите пензиски друштва има повеќе од 640 илјади членови.
М.А.