Аналитика
 Просечната пензија во Македонија е под прагот од 500 евра, а речиси 100 илјади пензионери месеците ги крпат со износи од 350 до 400 евра. Тоа се најниските законски утврдени пензионерски примања. А кога нема доволно пари – и за предвидените и за неочекуваните трошоци, решение за проблемот најчесто се бара во некоја позајмица.
Пензионерите имаат можност да дојдат до кредит и брза исплата преку едноставна процедура: само со лична карта и чек од пензија, без жиранти и меници. Притоа возраста не е лимит, достапни се и за лицата постари од 75 години. Но, колку навистина чини таквото задолжување? И колку се кредитоспособни македонските пензионери? Покрај каматата, кредитите вклучуваат надоместоци за одобрување, месечно администрирање и, во одредени случаи, задолжително осигурување. Пари ги анализираше условите за кредитирање во контекст на висината на пензиите.
Во септември пензија им била исплатена на 350.802 корисници, а просечниот износ, според статистиката на ПИОМ, бил 28.935 денари.
Најниската пензија изнесувала 21.515 денари. Највисоката е 97.162 денари и ја примаат само осуммина пензионери. Истовремено, на сметките на 98.888 лица одат најниските законски утврдени пензии, во распон од 21.515 до 24.663 денари. Тоа е повеќе од една четвртина од вкупниот број пензионери.
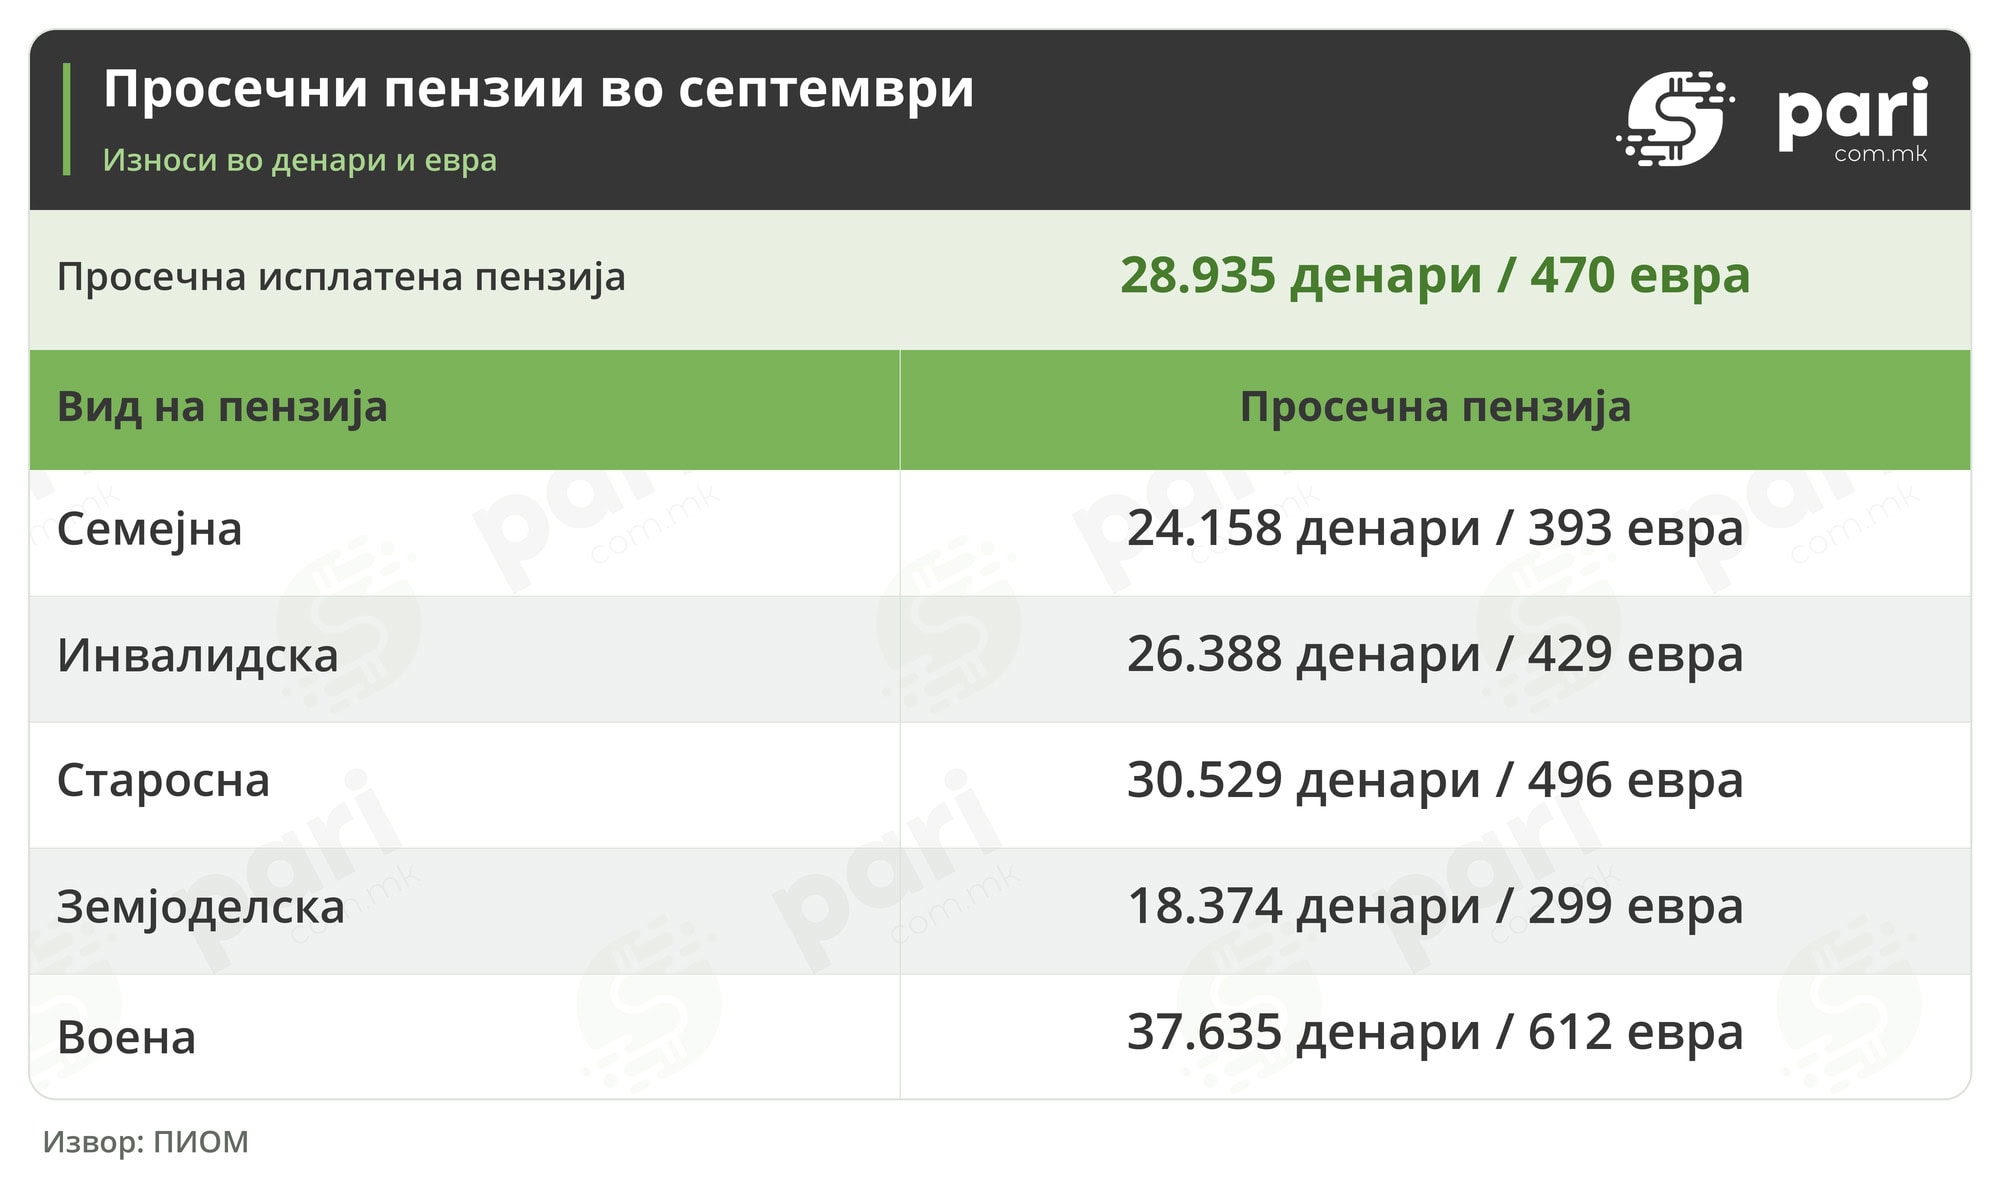 Разликите меѓу одделните категории се значителни. Просечната старосна пензија е 30.529 денари, семејната 24.158, а земјоделската само 18.374 денари. Оттука, за пензионерите со пониски примања, дури и релативно мала месечна рата може да претставува големо оптоварување на домашниот буџет и да предизвика финансиски нарушувања.
КОЛКУ МОЖЕ ДА СЕ ПОЗАЈМИ СО РАТА ДО 2.500 ДЕНАРИ?
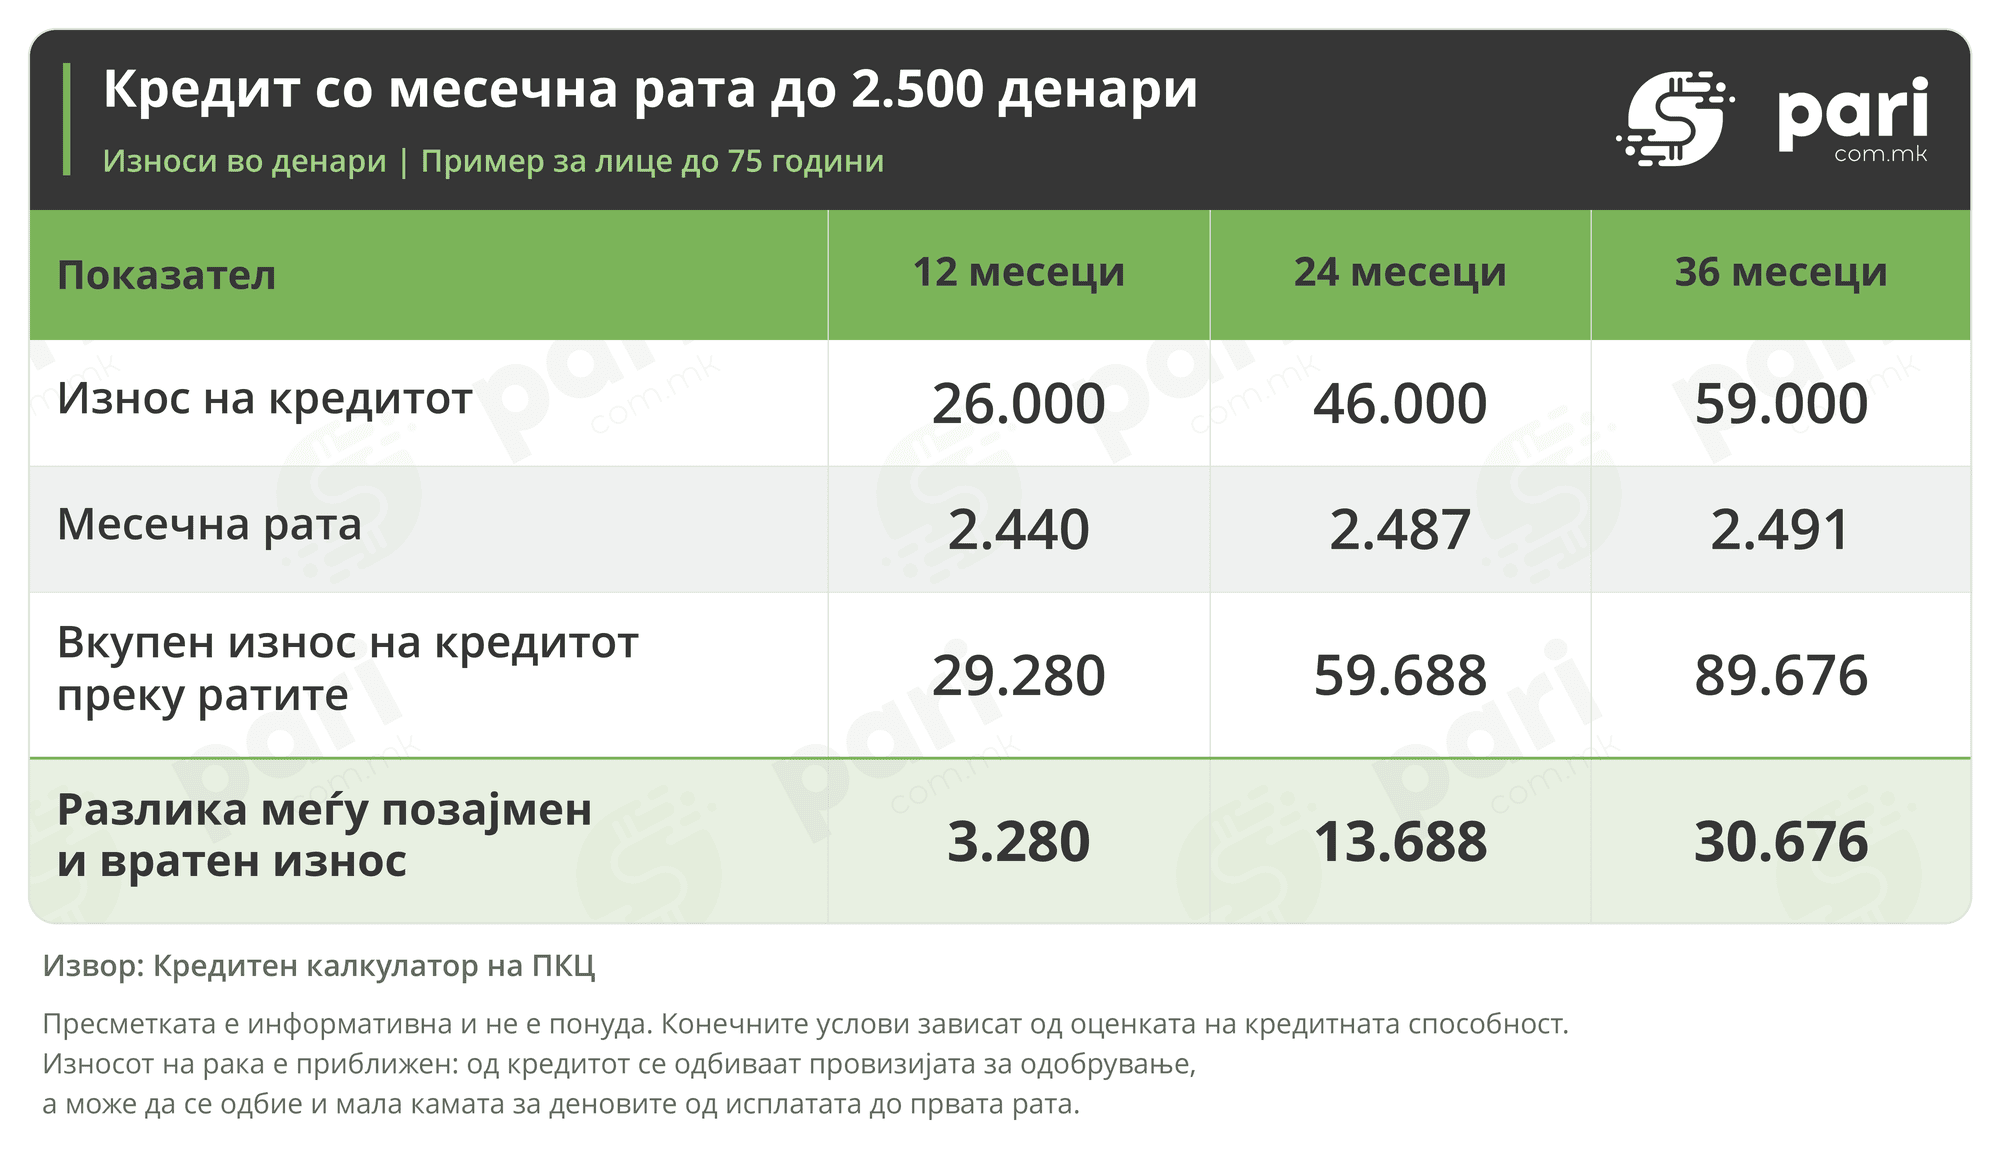
За да видиме што конкретно значи кредитирањето на пензионерите, направивме пример со калкулаторот на Пензионерскиот кредитен центар (ПКЦ). Пресметката се однесува на лице на возраст до 75 години, кое за отплата месечно може да издвојува најмногу 2.500 денари. Таа бројка е избрана бидејќи претставува релативно умерен износ за отплата, а сепак зафаќа значителен дел од примањата, особено кај пензионерите со најниски пензии.
Резултатите покажуваат дека со продолжување на рокот може да се добие поголем кредит, но и значително повисок вкупен износ што треба да се врати.
Ако кредитот се отплаќа една година, калкулаторот прикажува можност за позајмица од 26.000 денари, со месечна рата од 2.440 денари. По 12 месеци, преку ратите ќе бидат вратени вкупно 29.280 денари, или 3.280 денари повеќе од добиениот и искористен износ.
Со продолжување на отплатата на две години, расположливиот кредит се зголемува на 46.000 денари. Во тој случај месечниот ануитет е 2.487 денари. За 24 месеци, збирот на ратите достигнува 59.688 денари, што е за 13.688 денари повеќе од позајмените средства.
Најголемиот износ во овој пример е 59.000 денари со отплата на три години. За месечното раздолжување е потребна сума од 2.491 денар, речиси идентична со онаа кај двегодишниот кредит. Но, по 36 месеци, вкупно ќе бидат платени 89.676 денари. Разликата меѓу добиените пари и збирот на ратите е 30.676 денари.
 Меѓутоа, треба да се има предвид укажувањето од ПКЦ:
„Пресметката е информативна и не е понуда. Конечните услови зависат од оценката на кредитната способност. Износот на рака е приближен: од кредитот се одбиваат провизијата за одобрување, а може да се одбие и мала камата за деновите од исплатата до првата рата“.
КАМАТА ОД 12 НАСТО И ДОПОЛНИТЕЛНИ ТРОШОЦИ
Според тарифата објавена на веб-страницата на ПКЦ, за пензионерите до 75 години се нудат едногодишни кредити од 25.000 до 99.000 денари, односно од 407 до 1.610 евра.
Годишната каматна стапка е 12 насто и е иста за сите кредити што ги нуди ПКЦ. За одобрување на кредитот еднократно се наплатуваат пет насто од позајмениот износ, а секој месец се пресметуваат уште 0,50 насто за администрирање. Задолжителна е и полисата за осигурување, со премија од 1.710 до 5.130 денари, зависно од висината на кредитот.
Кај кредитите со рок на отплата од две години износите се движат од 40.000 до 95.000 денари (од 650 до 1.545 евра). Возрасната граница е 74 години. Еднократниот надомест за одобрување повторно е пет насто, со тоа што месечното администрирање се зголемува на 0,70 насто. Осигурувањето чини од 5.130 до 8.550 денари. Премијата се утврдува според применливата осигурителна скала и периодот на покритие, наведено е на веб-страницата на ПКЦ.
За тригодишна отплата, што е најдолгиот понуден рок, можат да аплицираат пензионери на возраст до 73 години. За нив е одреден кредитен обем од 54.000 до 93.500 денари, или 878 до 1.520 евра. Каматата е иста – 12 насто годишно, но месечниот надомест за администрирање е 0,90 насто. Исто така, се пресметуваат и наплатуваат петте насто за одобрување на заемот. Премијата за осигурување се движи од 8.550 до 13.680 денари.
КРЕДИТ И ЗА ПЕНЗИОНЕРИ ПОСТАРИ ОД 75 ГОДИНИ
За пензионерите над 75-годишна возраст има посебна понуда. Тие можат да добијат од 10.000 до 30.000 денари, со отплата на шест или 12 месеци, без задолжителна полиса за осигурување.
Годишната камата и тука е 12 насто, но надоместоците се разликуваат според рокот. За шестмесечните кредити се наплатуваат пет насто за одобрување и 0,85 насто месечно за администрирање. За едногодишните кредити надоместот за одобрување изнесува седум насто, а месечното администрирање еден насто.
На пример, за кредит од 30.000 денари на 12 месеци, само месечниот надомест за администрирање изнесува 300 денари. За една година тоа се вкупно 3.600 денари. Дополнително, за одобрување се наплатуваат 2.100 денари.
Тоа се 5.700 денари надоместоци, на кои се додава и каматата од 12 насто годишно.
Во текот на отплатата на кој било кредит, независно од временскиот период, месечниот надомест за администрирање се пресметува врз целиот одобрен износ, а не врз преостанатиот долг. Поедноставно, давачката останува иста и кога должникот веќе отплатил дел од позајмените пари.
Според јавно објавената тарифа, финансиското друштво не наплатува други административни или манипулативни надоместоци надвор од наведените. Целосната цена на кредитот, вклучувајќи ја стапката на вкупни трошоци и вкупниот износ за отплата, треба да биде наведена во преддоговорните информации и договорот.
А според пресметката на Пари, за пензионер со просечна пензија од 28.935 денари, ратата од 2.500 денари зафаќа 8,6 отсто од месечните примања. За примателот на најниската пензија од 21.515 денари, истата таа рата одзема 11,6 отсто од пензијата. Ова оптоварување е особено значајно за пензионерите со пониски примања, особено кога се имаат предвид редовните трошоци и (не)можноста животниот стандард видливо да се подобри во периодот додека трае раздолжувањето.
БАНКАРСКИТЕ КАМАТИ СЕ ПОНИСКИ, НО ВОЗРАСТА Е ВАЖЕН УСЛОВ
Во Комерцијална банка има посебни потрошувачки кредити за пензионери. Првиот е до 300.000 денари без вклучено осигурување, а возраста на кредитобарателот не треба да надминува 72 години. Вториот е до 600.000 денари со животно осигурување и со напомена – при доспевање на последниот ануитет, возраста на кредитобарателот не треба да надминува 75 години.
Кај стандардните потрошувачки кредити на Стопанска банка – Скопје, пензионерите треба да имаат најмногу 67 години при последната рата, со можност за повисока возраст кај определени сокредитобаратели.
Пензионерите со сметка во НЛБ Банка можат да користат сребрен кредит со максимален износ до 2,5 милиони денари. Притоа, промотивна фиксна каматна стапка од 5,7 насто е предвидена за рок на отплата до 95 месеци. А стапката е фиксни 7,3 насто за рокот од 95 до 120 месеци. Полисата за животно осигурување е задолжителна.
Во Халкбанк, според објавените податоци, максималниот износ е 750.000 денари, со фиксна камата од 5,2 насто, при што возраста на кредитобарателот при последната рата не смее да надмине 75 години. Кредитната способност е одредена на ниво до 40 отсто од редовните месечни примања.
Шпаркасе Банка, пак, нуди кредит за пензионери до 1,5 милиони денари, со фиксна камата од 6,5 насто и рок до 95 месеци. И тука е вклучена полисата за животно осигурување. Услов е и пензијата да се прима во Шпаркасе до крајниот рок на отплата на кредитот.
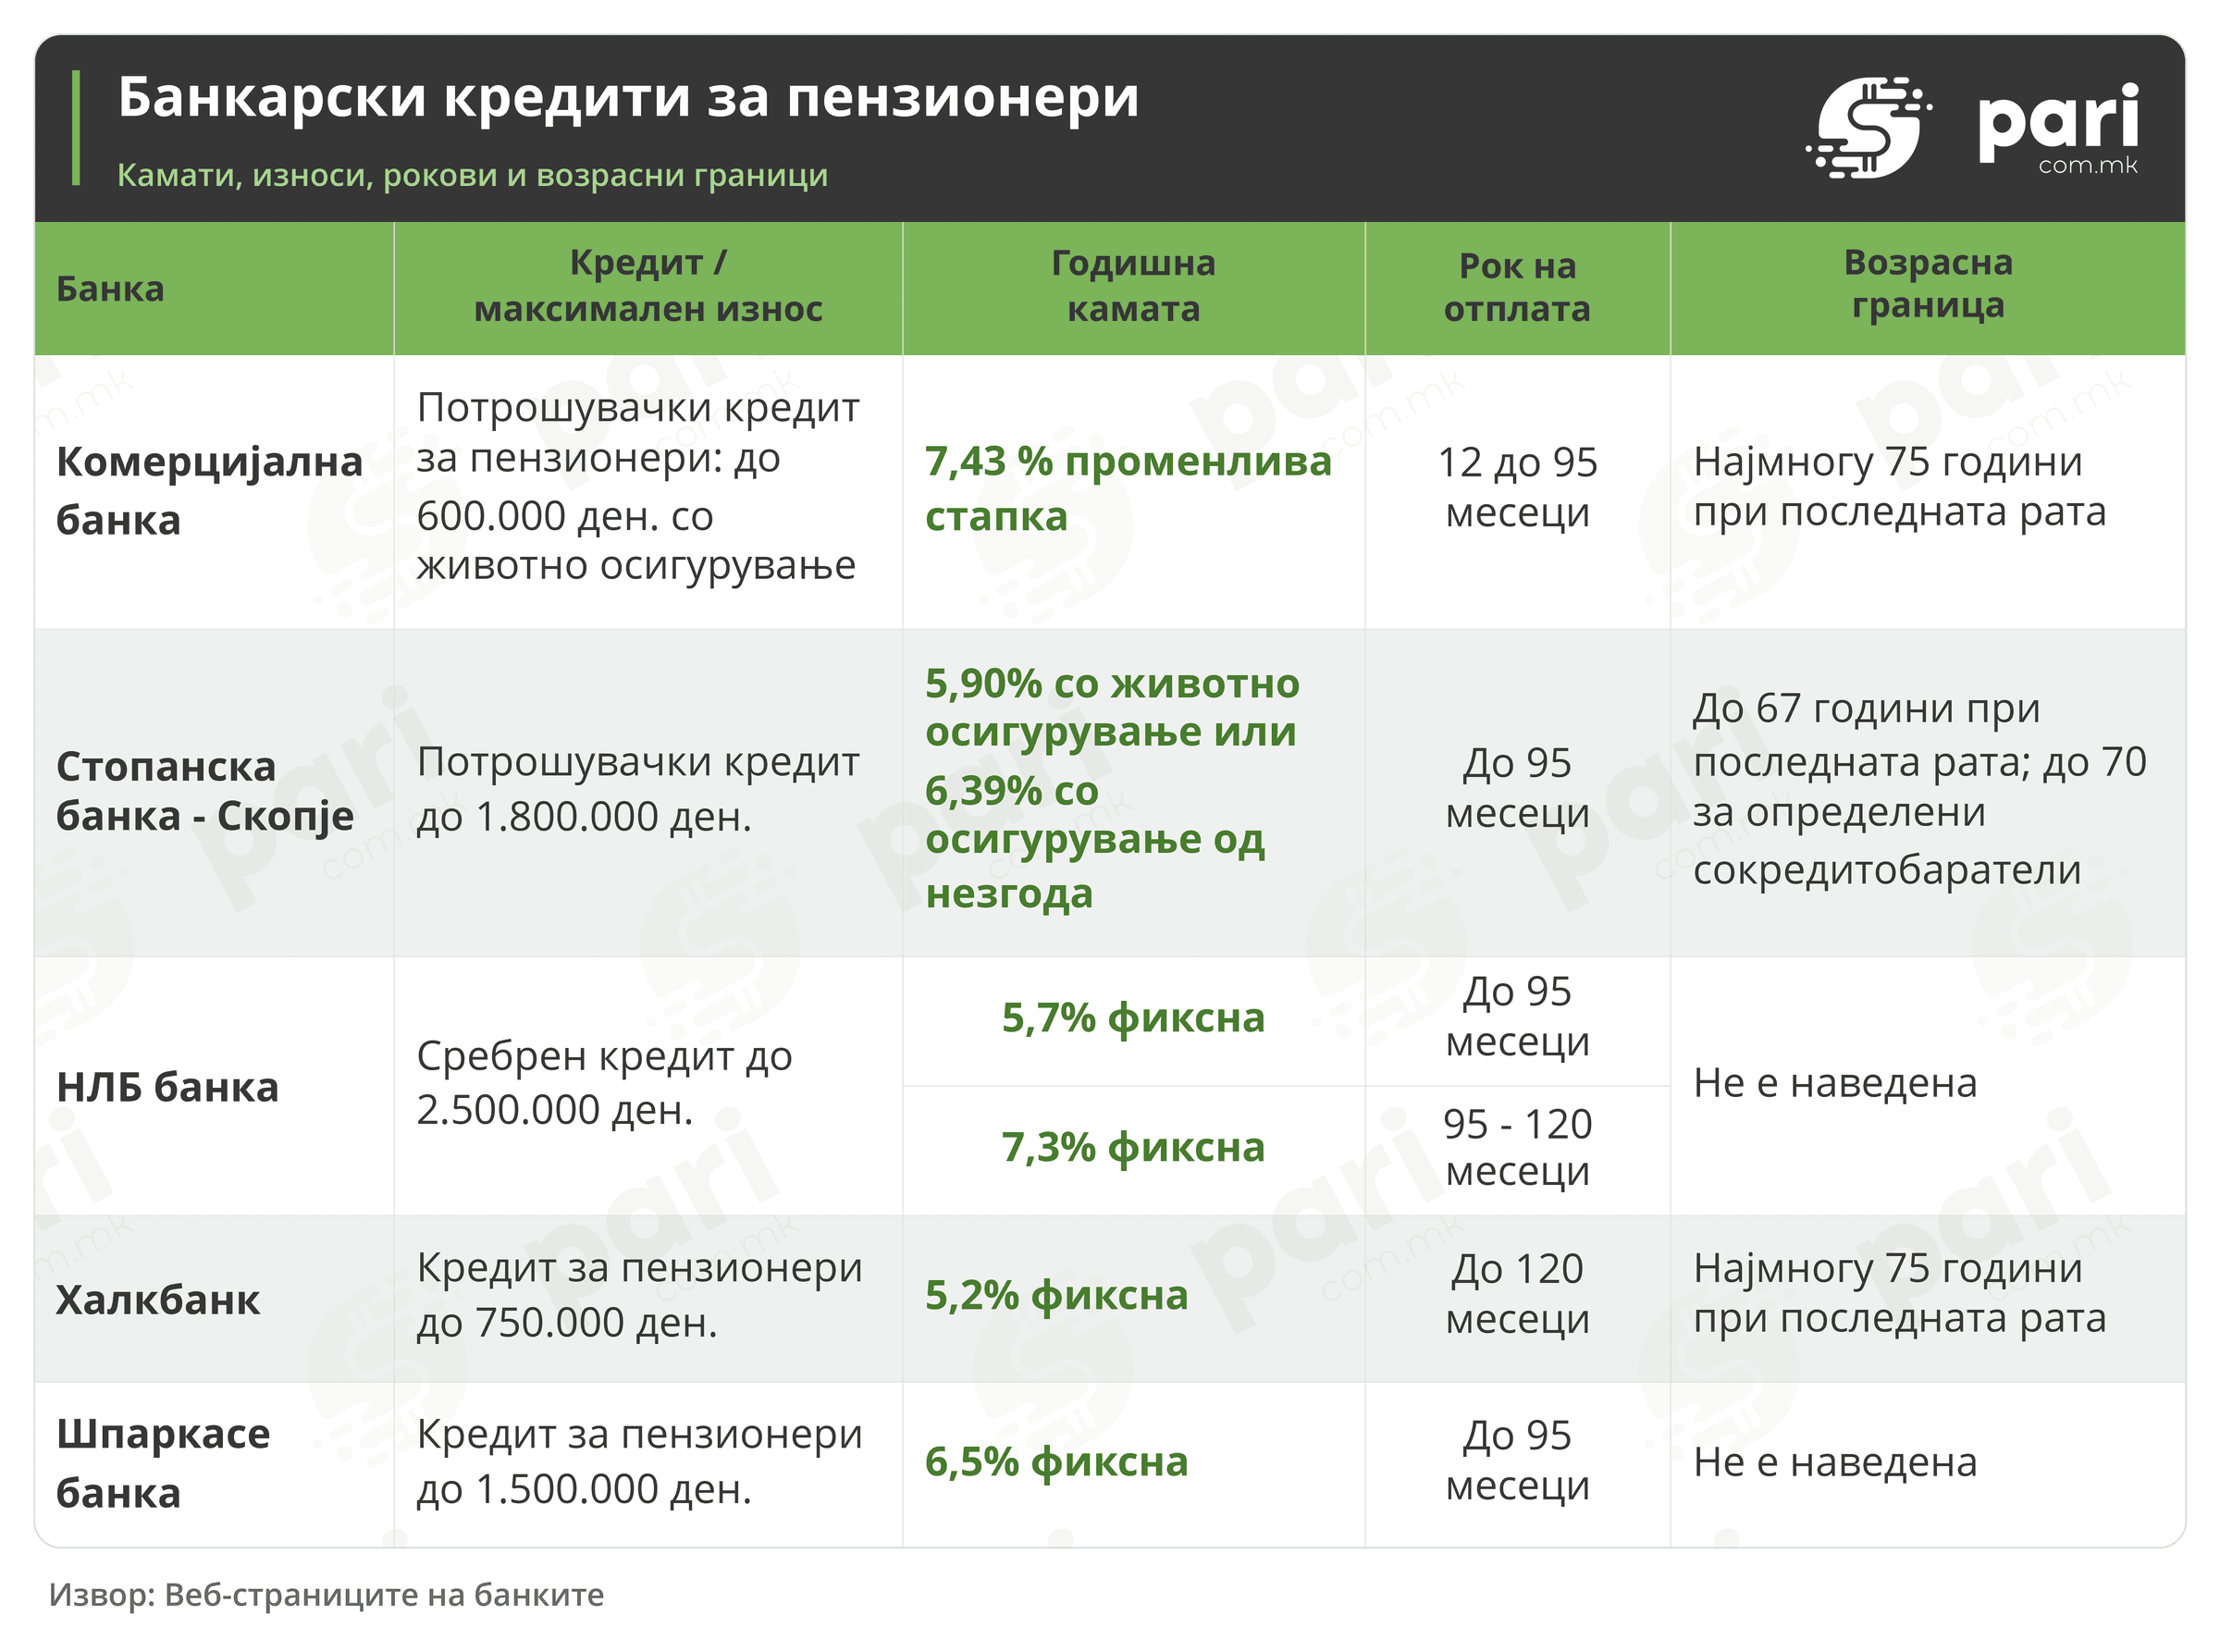
Иако пензионерите можат да користат кредити во банкарскиот сектор, не секој кредит е достапен на секоја возраст. Износот што може да се добие зависи од висината на пензијата, постојните задолжувања, рокот на отплата, обезбедувањето и од проценката на кредитната способност. И, секако, од максималната возраст што банката ја дозволува при отплатата на последната рата.
Маја Анастасова