Аналитика
Повеќе од 3,4 милијарди евра се акумулирани само во задолжителните пензиски фондови во земјава, додека индустриските компании имаат сè поголема потреба од долгорочен капитал за модернизација, енергетска ефикасност и декарбонизација. Но, иако капиталот постои, патот од пензиските заштеди до индустриските инвестиции не е едноставен.
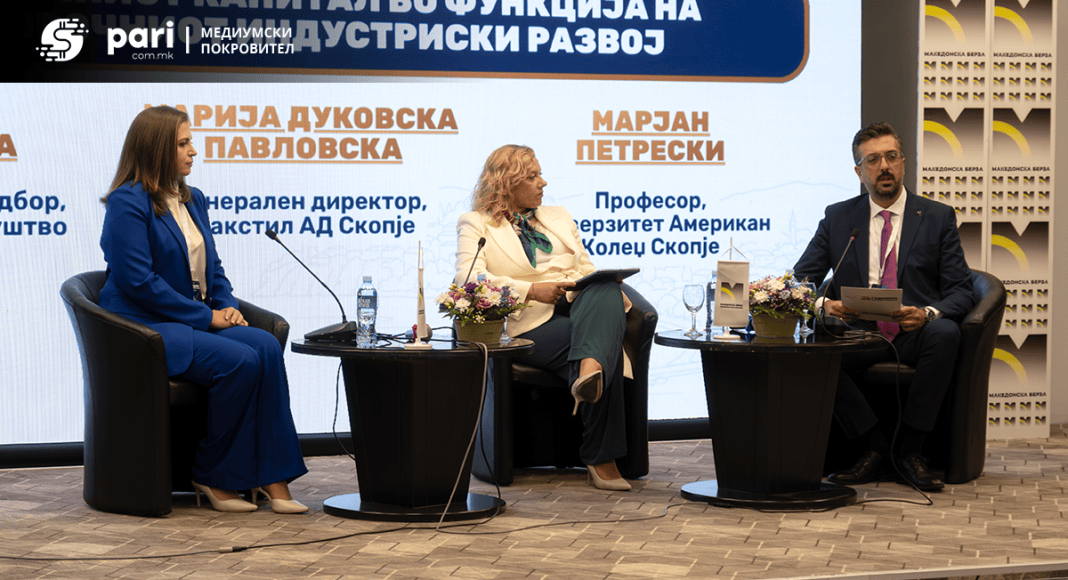
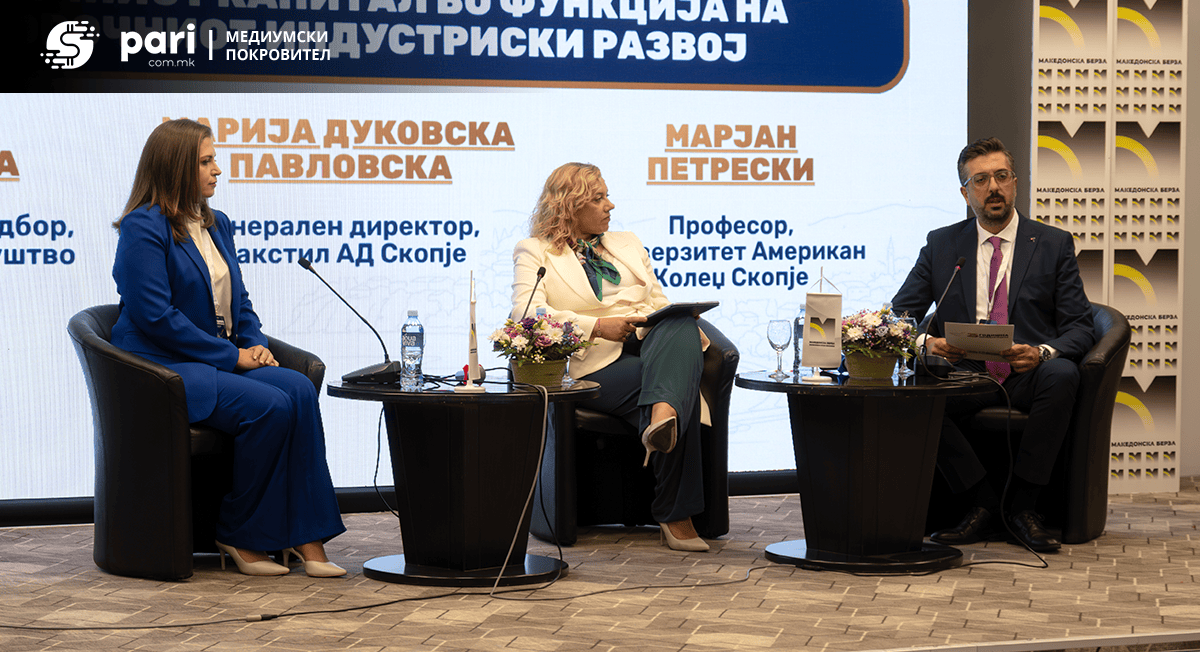
Токму ова беше во фокусот на панел-дискусијата „Долгорочниот капитал во функција на долгорочниот индустриски развој“, на која учествуваа Татјана Бојковска, член на Управниот одбор на Сава Пензиско Скопје, и Марија Дуковска – Павловска, генерален директор на Макстил Скопје. Модератор беше Марјан Петрески, професор на Факултетот за деловна економија и организациони науки при Универзитет Американ Колеџ Скопје.
Петрески на почетокот ја постави суштинската дилема: пензиските фондови располагаат со средства со долг инвестициски хоризонт, а индустријата има инвестиции чиј поврат исто така се мери во години. Сепак, пензиските фондови не можат едноставно да кредитираат компании или директно да финансираат производствени капацитети, туку можат да вложуваат само во инструменти дозволени со закон. А, како што беше нагласено, тоа што некој инструмент е законски дозволен не значи дека автоматски е и инвестициски прифатлив.
Декарбонизацијата станува дел од секоја инвестициска одлука
Од перспектива на индустријата, Дуковска Павловска нагласи дека критериумите според кои се носат инвестициските одлуки значително се менуваат. Покрај подобрувањето на производниот процес, продуктивноста и безбедноста, сè поголемо значење добива влијанието на инвестицијата врз декарбонизацијата и емисиите на CO₂. За Макстил ова е особено важно поради европскиот механизам CBAM, бидејќи индустријата е меѓу првите опфатени со новите европски барања.
Според Дуковска Павловска, јаглеродните емисии веќе не се споредна тема, туку фактор што директно влијае врз цената на крајниот производ и станува дел од разговорите со купувачите, заедно со квалитетот, цената и роковите на испорака.
Таа посочи дека јаглеродниот отпечаток во иднина ќе има уште поголема улога, па дури и при изборот на добавувачи. Компаниите ќе мора да располагаат со сè попрецизни податоци за емисиите, а во пресметките влегуваат многу повеќе елементи отколку само потрошувачката на електрична енергија.
„Не е трошок, ова е инвестиција“, истакна Дуковска Павловска, осврнувајќи се на приспособувањето кон новите барања за декарбонизација и воведувањето на таканареченото јаглеродно сметководство.
Во однос на финансирањето, таа ја посочи и зелената обврзница како една од можностите за диверзификација на изворите на капитал, но нагласи дека ниту еден извор сам по себе не е доволен за големите индустриски инвестиции.
Дуковска Павловска спомена инвестиции од околу 20 милиони евра, како и план за уште околу 15 милиони евра следната година, при што финансирањето во моментов се обезбедува од сопствени извори и преку банки. Но, одлуката една компанија да посегне по друг инструмент, како што е зелена обврзница, не зависи само од еден фактор.
Меѓу факторите ги наведе цената на капиталот, рочноста, разликата во однос на банкарското финансирање, барањата за гаранции, но и корпоративното управување и поголемата транспарентност кон инвеститорите. Во таа пресметка, според неа, сè повеќе ќе влегуваат и циркуларното производство, количеството отпад што повторно се користи како репроматеријал и нивото на јаглеродни емисии.
Пензиските фондови бараат принос и сигурност, но и квалитетни домашни инструменти
Од другата страна на равенката се пензиските фондови, чија прва обврска е заштитата на средствата на членовите.
Бојковска нагласи дека при секоја инвестициска можност се проценуваат очекуваниот принос, ризикот, паричните текови. Токму врз овие елементи се гради балансот во инвестициската стратегија.
Таа не се согласи со тезата дека пензиските фондови по дефиниција се воздржани кога станува збор за квалитетни домашни корпоративни инструменти. Проблемот, како што произлезе од дискусијата, е и во понудата на соодветни инструменти и во регулаторните ограничувања во кои фондовите мора да работат.
Бојковска вели дека пензиските фондови мора да имаат најмалку 50 проценти изложеност во домашни инструменти, додека постојат и ограничувања за изложеноста во странски акции, ETF-и и странски корпоративни обврзници. Според изнесеното на панелот, во моментот околу 63 проценти од портфолијата на пензиските фондови се изложени во домашни обврзници. Но, линијата преку која фондовите не можат да преминат е интересот на своите членови.
Бојковска објаснува дека инвестициските одлуки без разлика дали се однесуваат на домашниот или на странскиот пазар, мора да бидат во интерес на пензиските заштеди на членовите. Истовремено, таа посочи дека економскиот раст, посилните компании и подобрите инвестиции на долг рок се поврзани и со интересот на идните пензионери.
При оценувањето на корпоративните инструменти, од перспектива на институционален инвеститор, важни остануваат регулаторната сигурност, очекуваниот принос, ризикот, предвидливоста на паричните текови, квалитетот на управувањето и транспарентноста.
Индустријата има потреба од голем и долгорочен капитал, особено во период кога зелената транзиција бара сè поголеми инвестиции. Пензиските фондови, пак, располагаат со долгорочни средства, но тие можат да ги насочат само кон инвестиции што ги исполнуваат нивните критериуми за принос, ризик, транспарентност и сигурност.
Оттука, суштинското прашање не е само дали има капитал, туку дали ќе има доволно квалитетни инструменти преку кои тој капитал ќе може безбедно да стигне до продуктивните инвестиции во домашната економија.
Р.П.