Аналитика
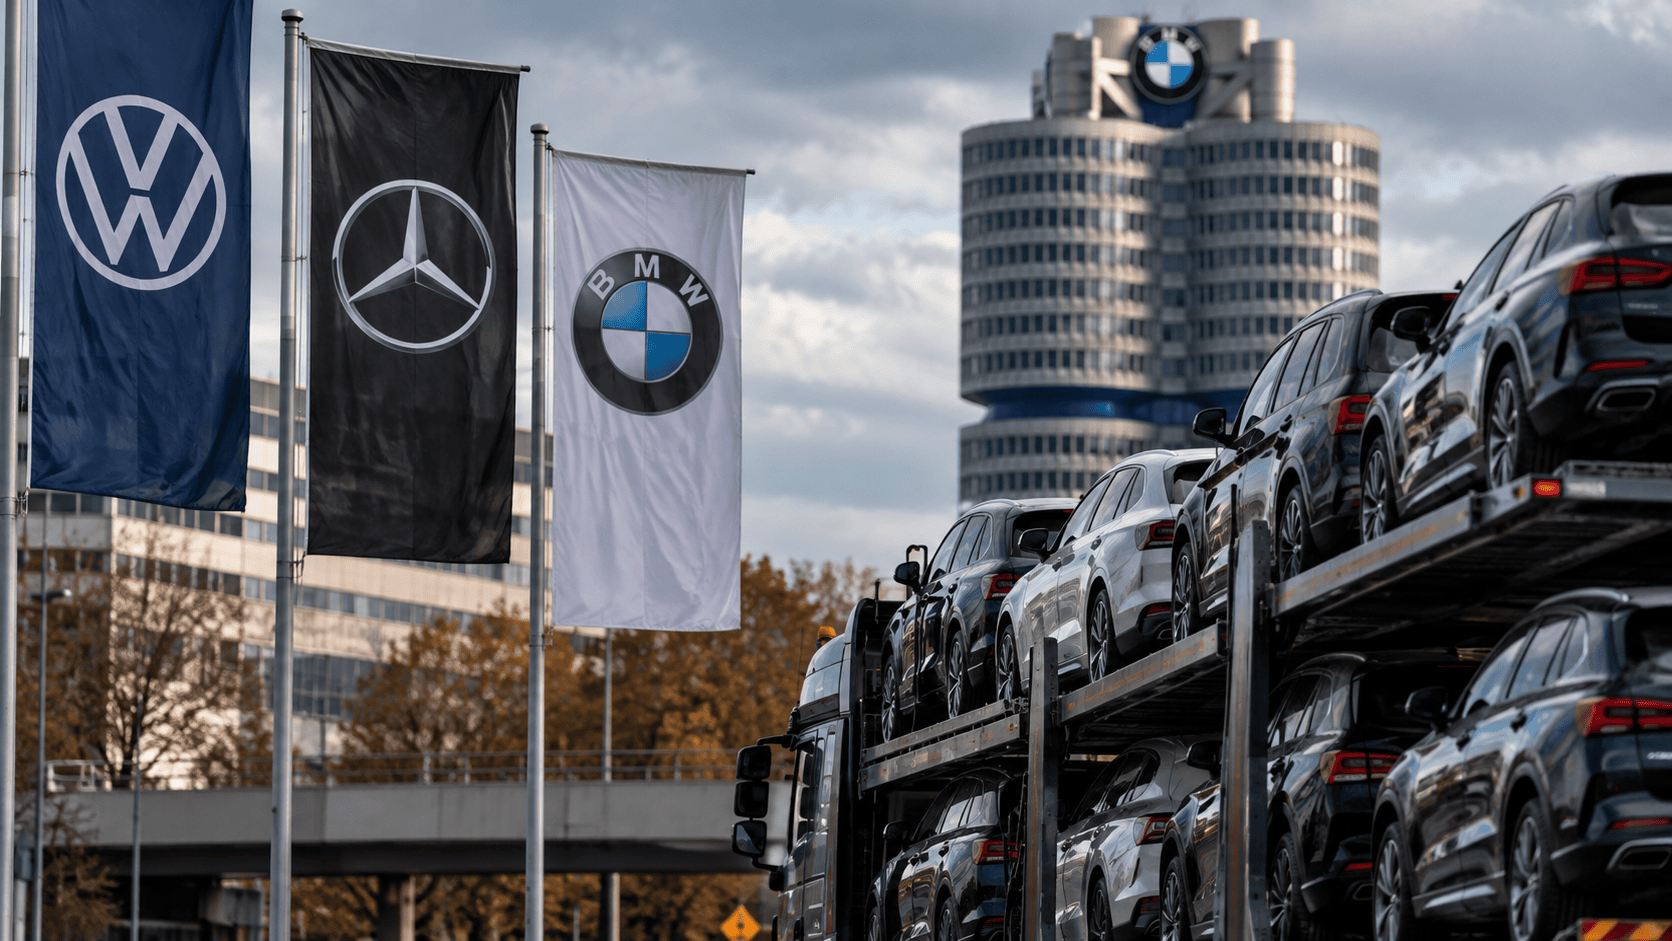
Додека светските автомобилски компании бележат раст на приходите и профитите, германските гиганти се движат во спротивна насока. Во првата половина од 2026 година нивната добивка се намалила за 19 проценти, приходите паднале за 2,9 проценти, а продажбата во Кина се намалила за дури една четвртина. Најновите податоци покажуваат дека кризата во германската автомобилска индустрија не е само последица на евтината кинеска конкуренција, туку и на високите производствени трошоци, технолошкото заостанување и промените на глобалниот пазар. Во такви услови, водечките европски производители бараат поголема поддршка од властите во Брисел и националните влади.
Германската автомобилска индустрија, со децении симбол на технолошка надмоќ и извозна моќ, се соочува со една од најголемите структурни промени во својата историја. Последната анализа на консултантската компанија EY, објавена на 20 септември, открива значително послаби резултати на германските производители во споредба со нивните меѓународни конкуренти.
Додека вкупните приходи на 19-те најголеми светски автомобилски компании во првото полугодие достигнале рекордни 1.048 милијарди евра, со раст од 3,6 проценти, приходите на германските производители се намалиле третпат по ред на годишно ниво. Нивната профитна маржа паднала од 5,5 на 4,6 проценти, додека вкупната добивка на анализираните светски производители пораснала за 11 проценти.
Особено загрижувачки за германските компании е развојот на кинескиот пазар, кој со години беше еден од нивните најважни извори на заработка. Уделот на Кина во нивната вкупна светска продажба се намалил од 28,9 на 23,5 проценти.
Последните деловни резултати покажуваат дека притисокот продолжува. BMW во третото тримесечје од 2026 година забележа пад на продажбата во Кина од 24,8 проценти, додека кај Mercedes-Benz Cars намалувањето достигна дури 31 процент. Интересно е што двете компании истовремено бележат раст во Европа, што покажува дека проблемите не се подеднакви на сите пазари.
Германските производители не ја губат само продажбата во Кина. Тие се соочуваат и со кинески компании кои сè поагресивно настапуваат во Европа, нудејќи електрични и хибридни модели по конкурентни цени.
Според податоците што ги пренесува „Фајненшл тајмс“, кинеските производители во првата половина од 2026 година освоиле околу 25 проценти од европскиот пазар на приклучни хибридни автомобили, наспроти само два проценти во 2024 година.
Овој брз раст дополнително го зголемува притисокот врз Volkswagen, BMW, Mercedes-Benz и останатите европски производители, кои истовремено мора да инвестираат во електрификација, софтвер и нови технологии.
Извршниот директор на Volkswagen, Оливер Блуме, на настан одржан паралелно со Саемот за автомобили во Париз предупреди дека европската индустрија за масовно производство на автомобили е под огромен притисок. Тој побара пофлексибилна регулатива, поттикнување на европското производство и подобри услови за конкурентност, вклучително и пониски енергетски трошоци.
Но, проблемот е подлабок од конкуренцијата во продажните салони. Податоците на германското автомобилско здружение VDA покажуваат дека во првите девет месеци од 2026 година во Германија биле произведени 3,03 милиони патнички автомобили, четири проценти помалку отколку во истиот период лани. Во споредба со преткризната 2019 година, производството е пониско за 15 проценти.
Истовремено, германскиот пазар покажува дека побарувачката за електрични возила расте. Во септември, целосно електричните автомобили учествувале со 34,5 проценти во новите регистрации. Тоа укажува дека предизвикот не е само во преминот кон нов вид погон, туку и во способноста на европските компании да произведуваат конкурентни автомобили по цена, технологија и брзина на развој.
Промената е толку голема што дел од европските компании почнуваат да бараат технолошки решенија токму кај кинеските конкуренти. Volkswagen соработува со кинескиот Xpeng, додека Stellantis развива проекти со Leapmotor и Dongfeng. Во рамките на една од тие соработки, Opel и Leapmotor развиваат електричен SUV, користејќи го искуството на кинеската компанија за побрзо пласирање нови модели.
Паралелно, Европската Унија се обидува да го заштити домашното производство преку трговски мерки и договори со Кина. Меѓу најновите потези е договорот за ограничување на увозот на одредени категории кинески хибридни автомобили. Сепак, дел од економските аналитичари предупредуваат дека царините и ограничувањата можат да обезбедат само привремена заштита, доколку европските производители не ја подобрат сопствената конкурентност.
За германската економија ова прашање има пошироко значење од резултатите на автомобилските компании. Автомобилската индустрија е тесно поврзана со голема мрежа добавувачи, производители на делови, електроника и индустриска опрема. Затоа продолженото намалување на производството може да се одрази и врз инвестициите, вработеноста и извозот.
Германските производители сè уште располагаат со силни брендови, развиена индустриска инфраструктура и значителни технолошки капацитети. Но, новите податоци покажуваат дека традиционалните предности веќе не се доволни за задржување на водечката позиција.