Аналитика
Макроекономска анализа на Бизнис мрежа: Македонско стопанство 2022 ‒ 2025
Македонските фирми денес продаваат реално помалку отколку во 2022 година, но создаваат поголема вредност. Тоа е главниот наод од анализата на сите трговски друштва во земјата за периодот 2022 – 2025 година, што ја направи Бизнис Мрежа, а која беше презентирана на настанот Бизнис лидер.
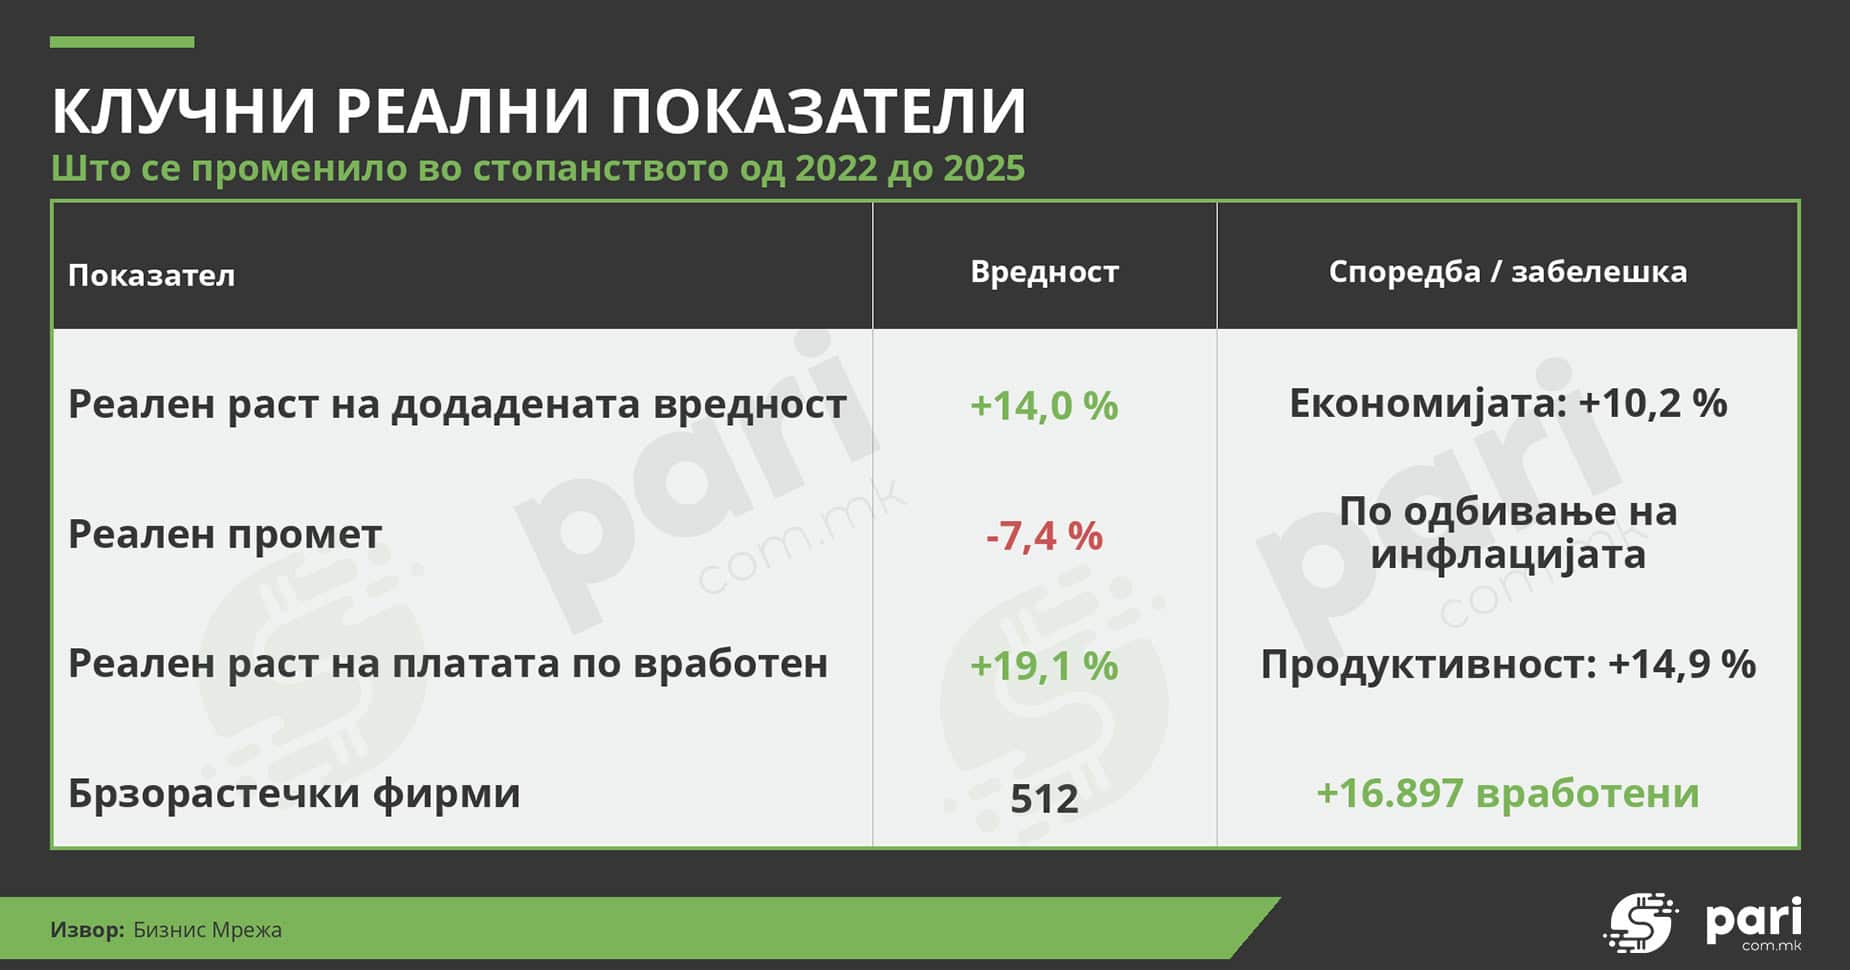
Анализата покажува дека во земјава имало вкупно 63.095 активни трговски друштва, со 2.256 милијарди денари приходи (36,7 милијарди евра) и 370.362 вработени.
Но, во анализата се мери растот кај 36.826 фирми што се надвор од финансискиот сектор, кои во сите четири години имале вработени и пријавени плати. Тие носат 96 насто од прометот.
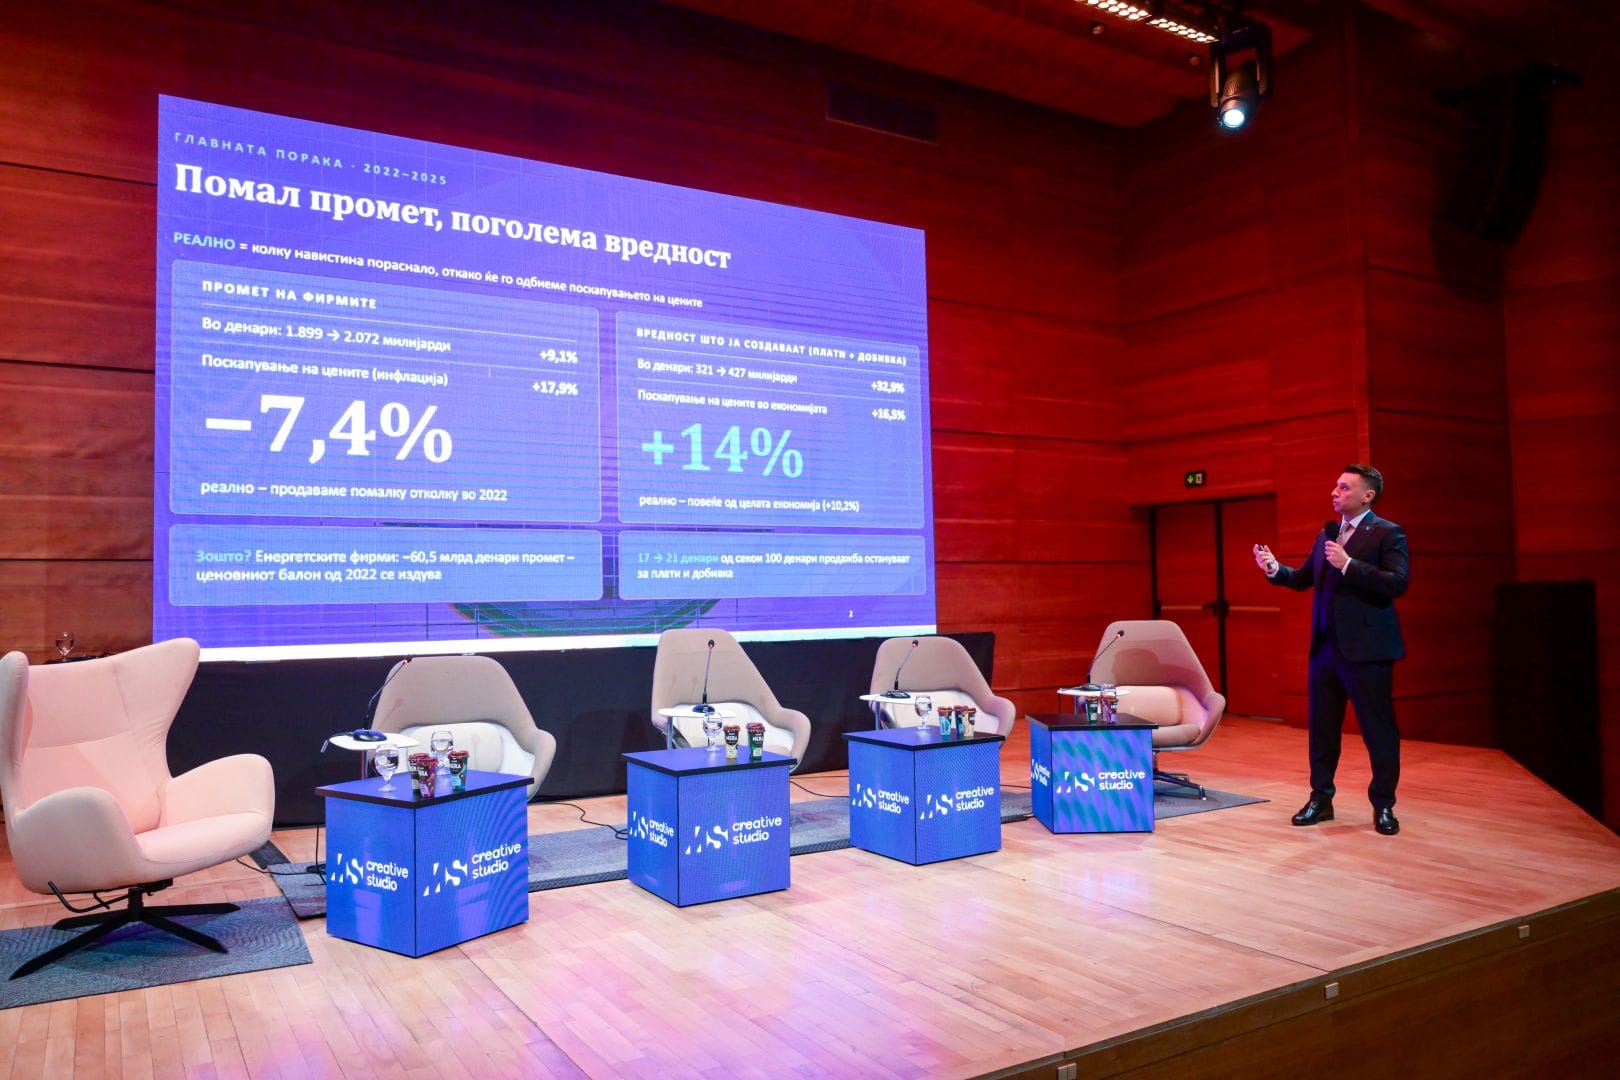
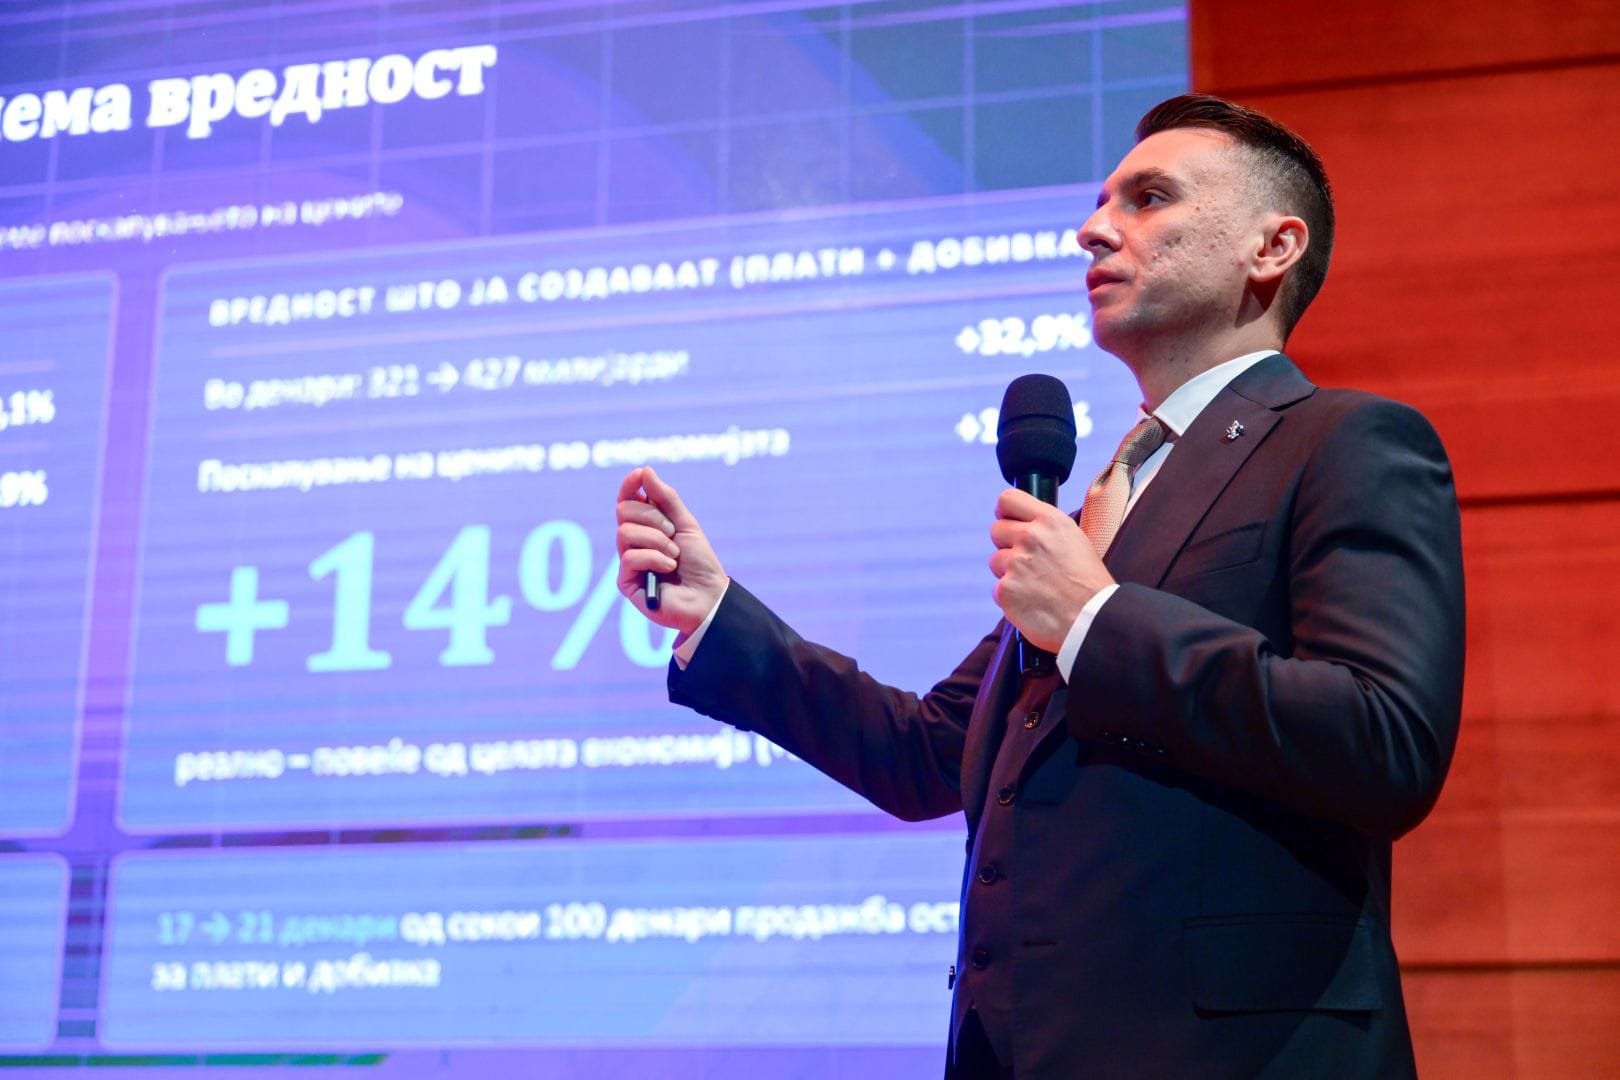 Истите 36.826 фирми имале 1.899 милијарди денари промет (30,9 милијарди евра) во 2022 година и 2.072 милијарди (33,7 милијарди евра) во 2025 година.
Според овие податоци, во периодот од 2022 до 2025 година, фирмите имале поголем промет за 9,1 насто, но реалниот промет (по одбивање на инфлацијата) е намален за 7,4 насто.
Од друга страна, нивната додадена вредност порасна од 321 милијарда денари (5,2 милијарди евра) на 427 милијарди денари (6,9 милијарди евра). Ова е номинален пораст од 32,9 насто, но реално изнесува 14 насто.
ЗОШТО ПРОМЕТОТ И ВРЕДНОСТА ОДАТ ВО РАЗЛИЧНА НАСОКА?
Бројките откриваат една парадоксална ситуација: додека прометот реално се намалува, додадената вредност што ја создаваат овие фирми се зголемува.
Така се поставува клучното прашање: Зошто прометот и вредноста одат во различна насока?
‒ Во 2022 година цените на енергијата, металите и суровините беа рекордно високи. Затоа и прометот на фирмите што тргуваат со нив или ги преработуваат – енергетски фирми, трговци на големо, металургија – беше „надуен“. Кога цените паднаа, падна и прометот, иако не мора да значи дека и обемот на работа се намалил. Само кај енергетските фирми прометот е 60,5 милијарди денари помал отколку во 2022 година. За повеќето други фирми ова најверојатно значеше поевтини суровини, па поголем дел од секоја продажба останува кај нив – беше објаснето на презентацијата на макроекономската анализа.
Авторите на анализата потенцираат: „ако се гледа само прометот, би се заклучило дека стопанството се намалува. Но прометот покажува колку пари поминале низ фирмата, а не колку таа создала. Додадената вредност покажува што останува за платите и за самата фирма – и таа расте.“
„Додадена вредност е тоа што фирмата сама го создала: платите на вработените плус оперативната добивка. Пример: пекарница продава леб за 100 денари, а брашното, струјата и другите набавки чинат 60 денари. Додадената вредност е 40 денари – од нив се плаќаат вработените, а остатокот е заработката на пекарницата. Збирот на додадените вредности на сите е основата на БДП“, објаснуваат аналитичарите.
ФИРМИТЕ ЗАЕДНИЧКИ СОЗДАВААТ ПОГОЛЕМА ВРЕДНОСТ, НО РАСТАТ ЗАГУБАРИТЕ
Реалниот пад на прометот по 2022 година е главно ценовен ефект. Имено, инфлацијата го изела растот на прометот. Но, растот на додадената вредност значи дека фирмите создаваат поголема вредност од секој денар продажба.
Збирно, фирмите и заработуваат повеќе од секој денар продажба. Но подобрувањето доаѓа од поголемите фирми, додека типичната фирма не е попрофитабилна отколку во 2022 година.
Анализата покажува дека поголемите фирми се подобруваат, типичната фирма стагнира, а уделот на фирмите со загуба расте.
„Оперативната маржа кај фирмите – колку денари оперативна добивка остануваат од 100 денари продажба – збирно порасна од 8,1 на 9,6 денари. Но маржата на типичната (медијанска) фирма падна од 5,7 на 5,3 денари, а уделот на фирмите што работат со загуба порасна од 22,7 насто на 24,4 насто“, покажува анализата.
Оперативна добивка (EBIT) е добивка на компанијата остварена како разлика меѓу приходите од работење (приходи од продажба и други приходи од редовно работење) и расходите од работење (трошоци од редовното работење со вклучена амортизација).
К.А.
Лектор: Христина Ангелеска-Мијоска