Аналитика
 Европската централна банка ја смени проценката за инфлацијата во текот на 2026 година: наместо пост-пандемиски притисоци од силна побарувачка и фискална поддршка, сегашниот раст на цените главно се припишува на нов енергетски шок. Истовремено, високата задолженост на Франција и растечките приноси на нејзините обврзници стануваат дополнителен тест за стабилноста на еврозоната и за идните одлуки на ЕЦБ.
Најновата официјална позиција на ЕЦБ е дека инфлацијата во 2026 година е повторно нагоре, но причините не се исти како во 2021 и 2022 година.
ЕНЕРГЕТСКАТА ИНФЛАЦИЈА ЈА ПОДЈАДУВА СТАБИЛНОСТА
Во анализа на ЕЦБ од септември се наведува дека околу 90% од растот на енергетската инфлација меѓу јануари и мај 2026 година бил предизвикан од негативни шокови на страната на понудата на енергија, додека влијанието на силната побарувачка и на фискалната и монетарната политика било многу помало.
Во август инфлацијата во еврозоната се искачи на 3,3%, од 2,9% во јули. Енергетската инфлација скокна на 14,3%, а ЕЦБ директно го поврзува тоа со конфликтот на Блискиот Исток, повисоките цени на нафтата и гасот и поскапувањето на рафинираните горива.
Според септемвриската проекција на Банката, вкупната инфлација би требало да изнесува 3,0% во 2026, 2,5% во 2027 и 2,1% во 2028 година. ЕЦБ очекува врвот да биде околу 3,6% во последниот квартал од 2026, пред постепено смирување во текот на 2027 година.
Пради тоа Управниот совет на Банката на 10 септември ги зголеми трите основни каматни стапки за 25 базични поени, со што депозитната стапка стигна до 2,50%. Претседателката на ЕЦБ, Кристин Лагард тогаш нагласи дека конфликтот на Блискиот Исток продолжува да создава инфлаторни притисоци и дека инфлацијата ќе остане над целта од 2% „подолг период“.
Членката на Извршниот одбор на ЕЦБ Изабел Шнабел, пак, предупреди дека поскапата енергија не останува само во сметките за струја или на бензинските пумпи. Повисоките енергетски и транспортни трошоци постепено влегуваат во цените на храната, индустриските производи и услугите, бидејќи компаниите дел од повисоките трошоци ги префрлаат врз потрошувачите.
ЕЦБ веќе гледа раст на увозните и производствените цени, особено кај полупроизводите и капиталните производи. Шнабел дополнително посочува дека и AI-бумот создава ценовен притисок преку поголемата побарувачка и поскапувањето на полупроводниците.
Кај храната, освен енергијата и транспортот, дополнителен фактор годинава се и летните горештини и можниот ефект од Ел Нињо, кои можат да ги намалат приносите и да ја зголемат цената на земјоделските производи.
Затоа ЕЦБ повеќе не го следи само директното поскапување на енергијата, туку и таканаречените indirect и second-round effects – моментот кога високите трошоци почнуваат да се вградуваат во останатите цени и во барањата за повисоки плати.
Според главниот економист на ЕЦБ Филип Лејн, енергетскиот шок има двоен ефект: прво ги крева цените, но потоа ја намалува куповната моќ на домаќинствата и профитите на компаниите, па ја намалува потрошувачката и инвестициите.
Бидејќи еврозоната е голем нето-увозник на енергија, поскапувањето на нафтата и гасот значи дека повеќе пари се одлеваат надвор од европската економија. Тоа создава она што Лејн го нарекува „demand destruction“ – слабеење на побарувачката кое со текот на времето може да го намали инфлаторниот притисок.
Во денешното интервју за ANSA, Лејн истакнува дека енергетските цени се веќе повисоки отколку што ЕЦБ претпоставуваше во основното сценарио, но дека засега не се забележани силни вторични ефекти врз платите и пошироката инфлација.
Тоа објаснува зошто ЕЦБ не сигнализира автоматски агресивна серија нови зголемувања на каматите.
ФРАНЦИЈА – ВТОРИОТ ГОРЕЧКИ ПРОБЛЕМ ЗА ЕЦБ
Паралелно со инфлацијата, ЕЦБ мора да следи уште еден ризик: фискалната состојба во Франција.
Францускиот јавен долг достигна околу 3,6 трилиони евра, односно 119% од БДП, а приносот на десетгодишните државни обврзници се искачи близу 5%. Разликата во приносот во однос на германските Bund обврзници надмина 150 базични поени, највисоко ниво од европската должничка криза.
Тоа е проблем и за ЕЦБ бидејќи нејзината монетарна политика треба релативно рамномерно да се пренесува низ целата еврозона.
Ако француските камати силно се одвојат од германските, компаниите и домаќинствата во Франција може да плаќаат значително повисоки трошоци за кредитирање отколку во други членки, дури и кога основната каматна стапка на ЕЦБ е иста.
Но засега ЕЦБ не покажува намера да интервенира во корист на Франција.
Инструментот TPI – Transmission Protection Instrument – дозволува купување обврзници кога има „неоправдани и неуредни“ пазарни движења. Во случајот на Франција, пазарите засега реагираат на реални проблеми: висок долг, висок дефицит и политичка неизвесност. Дополнително, Франција е под процедура на ЕУ за прекумерен дефицит, што дополнително ја комплицира потенцијалната интервенција.
Поранешниот гувернер на Banque de France и член на ЕЦБ, Франсоа Вилроа де Гало, исто така предупредуваше дека земјата не треба да смета на ЕЦБ како замена за фискална дисциплина.
Лејн предупредува дека премногу агресивното зголемување на каматите може дополнително да ја задуши економијата во момент кога високата енергија веќе ја намалува побарувачката.
Затоа следните одлуки ќе зависат од тоа дали цените на нафтата и гасот ќе останат високи, дали компаниите ќе продолжат да ги пренесуваат тие трошоци во конечните цени, дали работниците ќе бараат поголеми плати како компензација за изгубената куповна моќ, и дали проблемите на францускиот пазар на обврзници ќе почнат да се прелеваат кон други членки на еврозоната.
Пазарите веќе го чувствуваат вториот ризик. Еврото е близу 17-месечен минимум околу 1,12 долари, при што инвеститорите како една од главните причини ја наведуваат токму француската фискална и политичка несигурност.
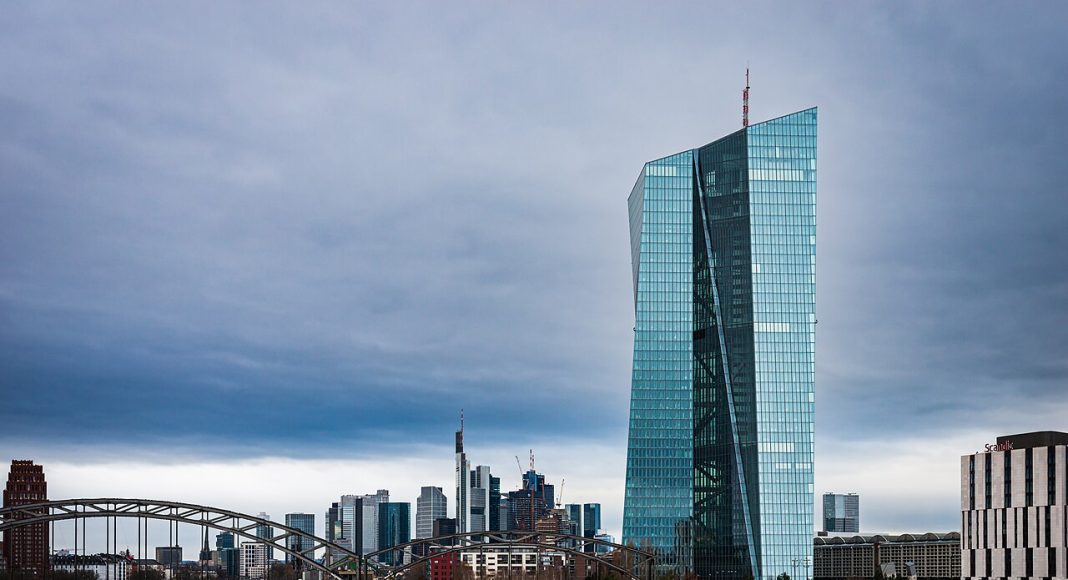
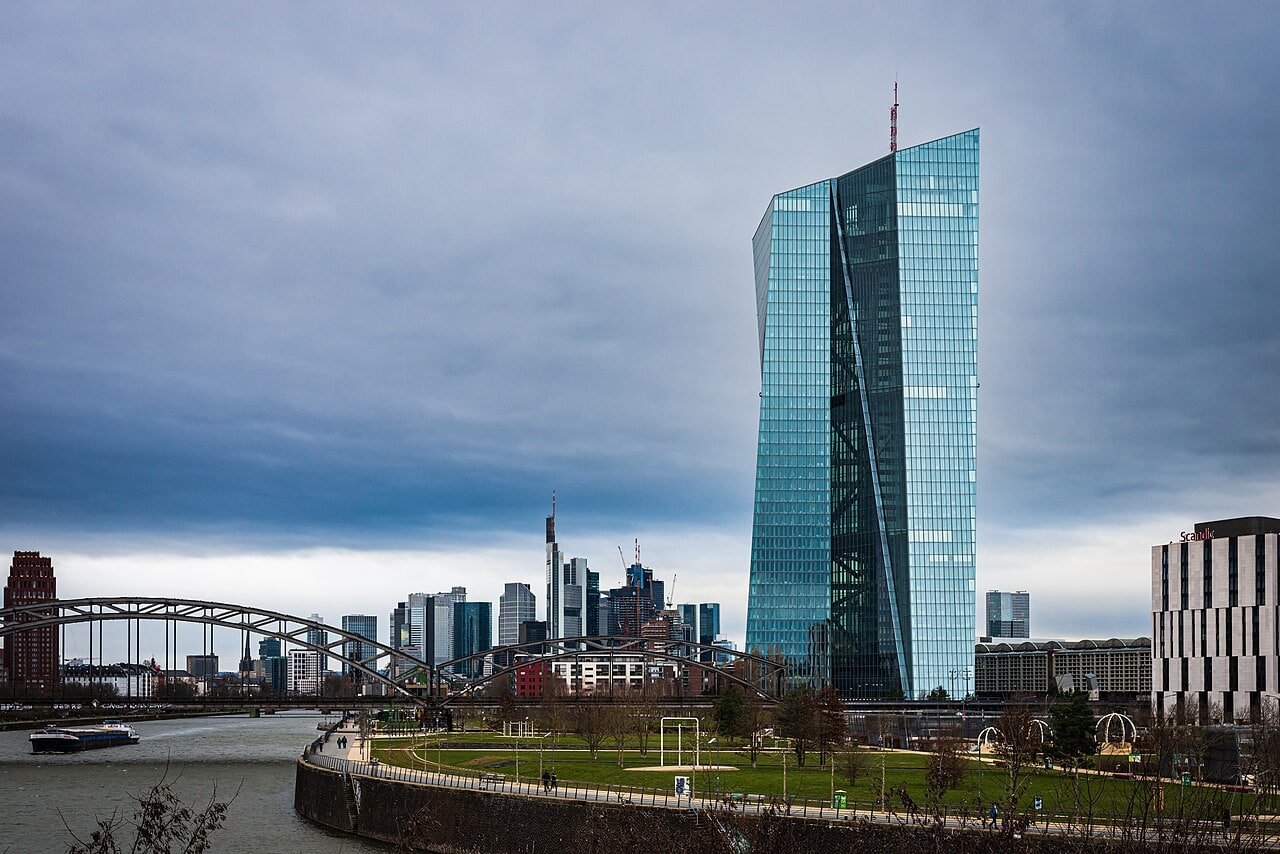
(Фото: зградата на ЕЦБ во Франкфурт, Norbert Nagel – Own work, CC BY-SA 4.0)