Аналитика
Кредитите што банките ги одобруваат стануваат поскапи, иако просечните камати на вкупните кредитни портфолија и натаму се пониски отколку пред една година. Во септември, каматната стапка на новоодобрените кредити достигнала 4,94 проценти, а кај компаниите се искачила на 5,05 проценти. Истовремено, просечната камата на новопримените депозити изнесувала 2,70 проценти. Најновите податоци на Народната банка покажуваат дека цената на новото задолжување расте побрзо од каматите што банките ги нудат за новото штедење.
Просечната каматна стапка на новоодобрените кредити во септември пораснала за 0,24 процентни поени во споредба со август, кога изнесувала 4,70 проценти. На годишно ниво зголемувањето е уште поизразено – 0,47 процентни поени.
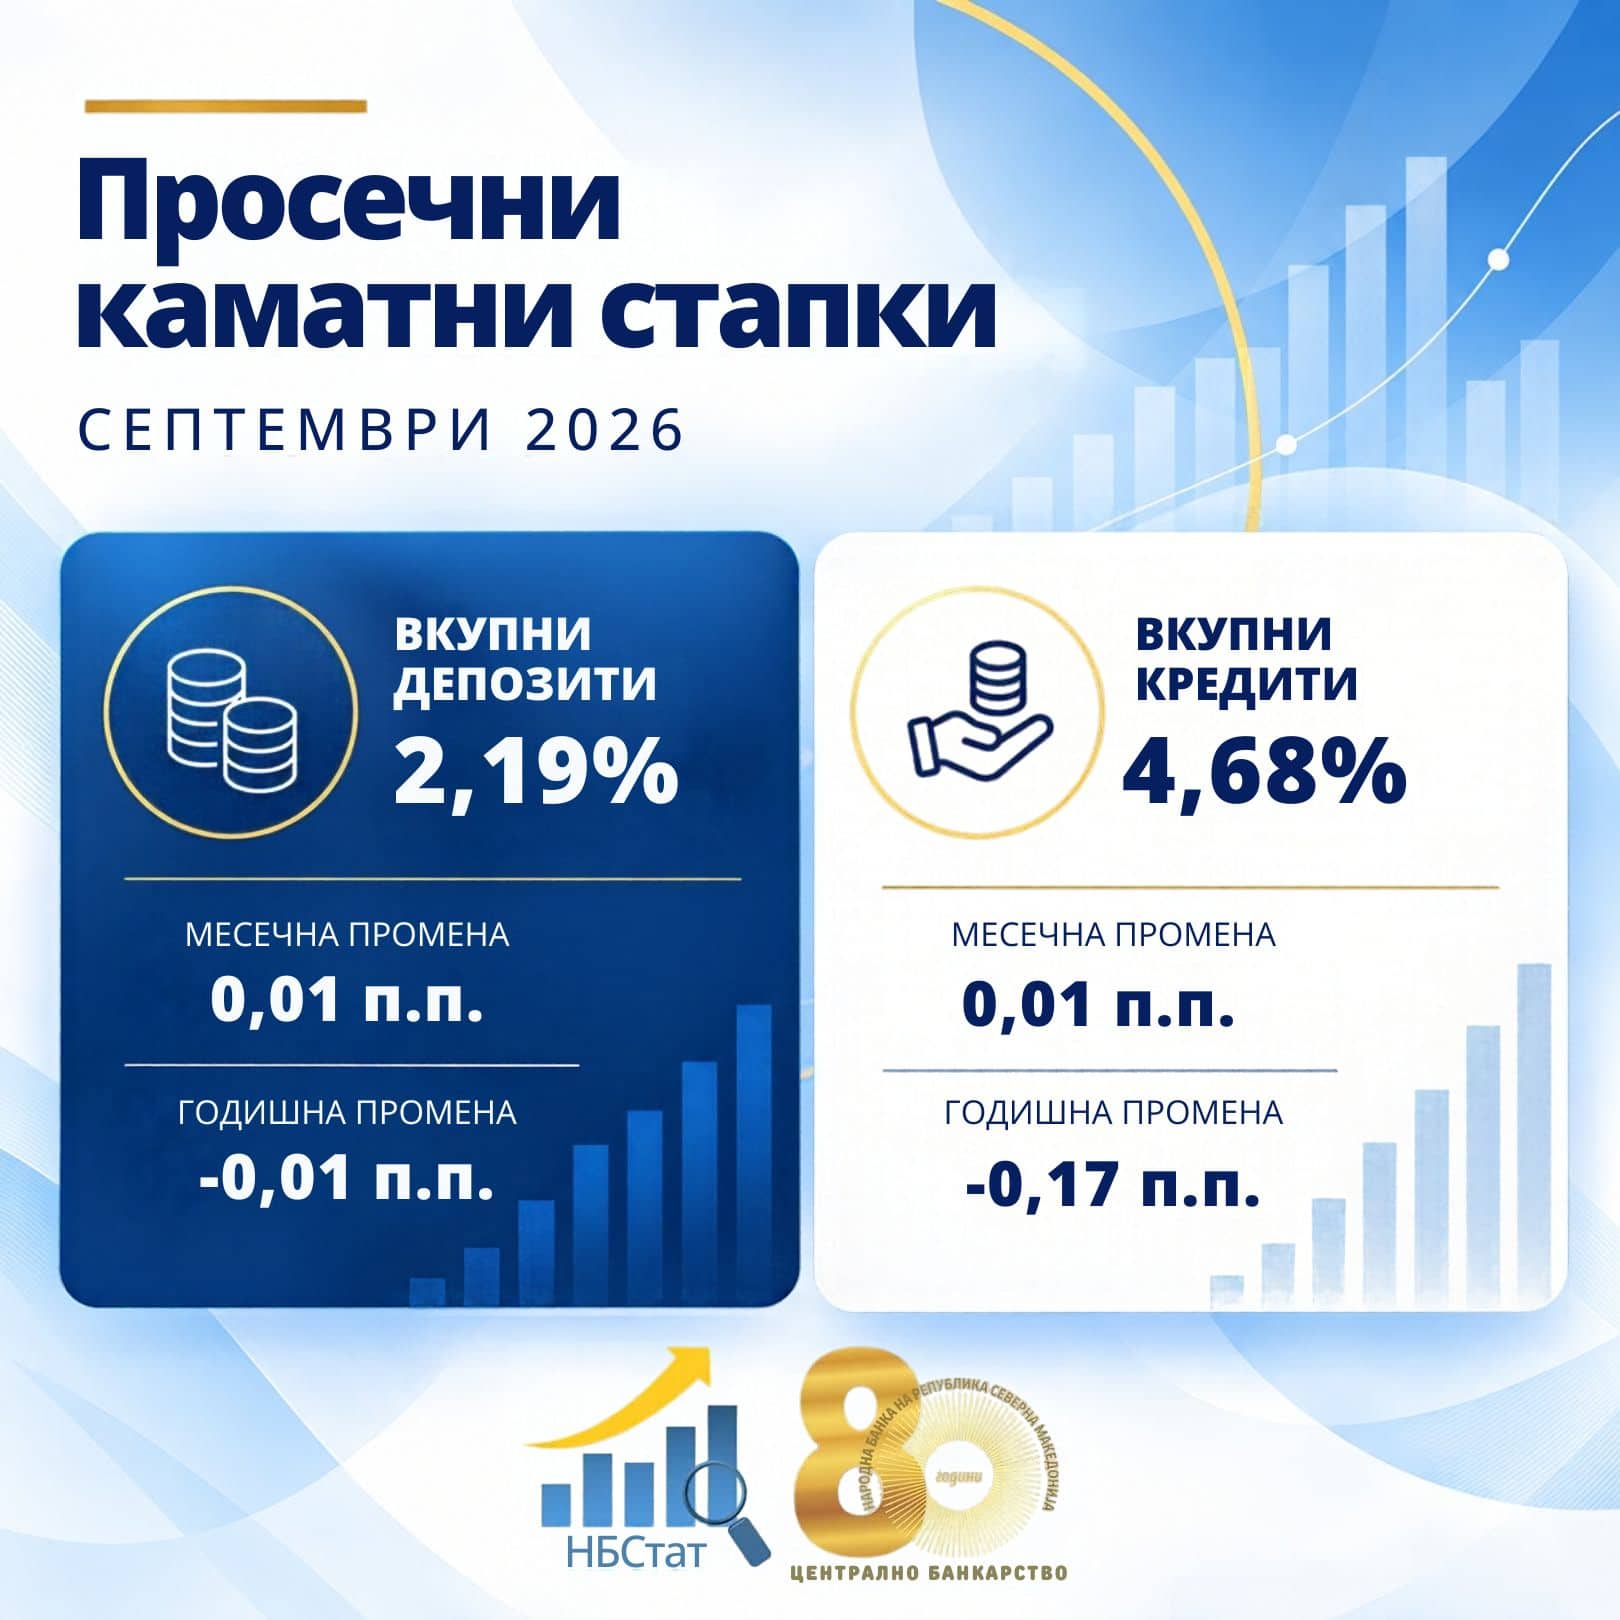
Поинаква е сликата кај вкупното кредитно портфолио. Просечната каматна стапка на сите кредити изнесува 4,68 проценти, што е минимално зголемување од 0,01 процентен поен на месечно ниво, но намалување од 0,17 процентни поени во споредба со септември минатата година.
Токму оваа разлика е важна: статистиката за вкупните кредити ги опфаќа и претходно одобрените заеми, додека каматата на новоодобрените кредити ги одразува условите под кои се склучуваат новите кредитни договори. Затоа падот на просечната камата на вкупното портфолио не мора да значи и поевтино задолжување за оние што сега бараат кредит.
Компаниите се соочуваат со најизразен раст
Најголема промена во септември има кај корпоративниот сектор. Просечната каматна стапка на новоодобрените кредити за компаниите достигнала 5,05 проценти, што е зголемување од 0,37 процентни поени за само еден месец. Во споредба со септември минатата година, растот изнесува 0,69 процентни поени.
За разлика од новото задолжување, каматата на вкупните корпоративни кредити изнесува 4,36 проценти. Таа е зголемена за 0,03 процентни поени во однос на август, но е пониска за 0,10 процентни поени на годишно ниво.
Овие движења се значајни за компаниите што планираат нови инвестиции, проширување на производството или финансирање на тековното работење. Повисоките камати ја зголемуваат цената на новото финансирање, иако конечниот трошок за секоја компанија зависи од условите на конкретниот кредит.
Кај граѓаните промените се поумерени. Просечната каматна стапка на новоодобрените кредити на домаќинствата изнесува 4,77 проценти, што е месечен раст од 0,04 процентни поени. На годишно ниво зголемувањето е 0,16 процентни поени.
Од друга страна, просечната камата на вкупните кредити на населението останала непроменета во однос на август и изнесува пет проценти. Во споредба со истиот месец лани, таа е пониска за 0,24 процентни поени.
Штедењето носи помала камата од цената на задолжувањето
Кај депозитите, просечната каматна стапка на вкупните заштеди во банките и штедилниците изнесува 2,19 проценти. Тоа е минимален месечен раст од 0,01 процентен поен и исто толкав пад на годишно ниво.
Каматата на новопримените депозити, пак, изнесува 2,70 проценти. Во однос на август е намалена за 0,02 процентни поени, но во споредба со септември минатата година е повисока за 0,47 процентни поени.
За населението, просечната камата на вкупните депозити изнесува 2,12 проценти, додека новопримените депозити носат просечна камата од 2,69 проценти. Кај компаниите, каматните стапки на вкупните и на новопримените депозити изнесуваат 2,65 и 2,73 проценти, соодветно.
Особено интересна е разликата меѓу каматите на новите кредити и новите депозити. Во септември таа изнесува 2,24 процентни поени, наспроти 1,98 процентни поени во август. Значи, за само еден месец распонот се проширил за 0,26 процентни поени.
Сепак, оваа разлика не претставува профит на банките. Во неа не се опфатени трошоците за работење, ризиците, кредитните загуби и останатите фактори што влијаат врз банкарската заработка.
Септемвриските бројки, всушност, покажуваат дека пазарот на кредити и депозити не се движи еднонасочно. Постарото кредитно портфолио во просек и натаму носи пониски камати отколку пред една година, но новото задолжување поскапува. А токму условите за новите кредити се особено важни за граѓаните и компаниите што денес носат одлука дали да се задолжат.